Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓

@adesalb

“En el mercado hay dos tipos de personas: las humildes y las que van a serlo.” Economista, PhD Harvard. Abogado, UBA. https://t.co/cS1emxeJvt

1.9K Following24K Followers8.4K Posts
  1. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Lo que se desvanece: arqueología de un presente inestable no partió de una tesis. Empezó con una lista de observaciones sueltas que no tenían relación evidente entre sí: los veinte o treinta números de teléfono que cualquiera se sabía de memoria y que eran una forma de declarar a quién teníamos dentro del círculo íntimo; el "a ojo" y el "hasta que espese" de una receta que se transmitía de generación en generación y hoy se consulta en YouTube; la calle desconocida que uno atravesaba sin saber dónde iba a salir; el corazón que mandamos en lugar de escribir que extrañamos a alguien. Recién cuando llevaba varios capítulos escritos, los primeros publicados en @IdeasLN, apareció lo que tenían en común. La observación desordenada llegó, por lo tanto, bastante antes que el marco teórico, pero una vez que ese marco apareció ordenó todo el resto, y se puede contar como una historia de mercantilizaciones sucesivas de nuestro tiempo vital. El capitalismo industrial, el que se consolida entre 1830 y 1930, se organizó para capturar nuestra fuerza física dentro de un perímetro delimitado. La jornada laboral tenía un principio y un fin, y esa demarcación era justamente lo que le ponía un límite a la captura: cuando sonaba la sirena de la fábrica que ponía fin a la jornada, quedaba un resto enorme y sin dueño, que eran las horas de ocio del trabajador y de su familia. Capital y trabajo disputaban el precio de las horas contratadas, pero ninguno de los dos discutía que existiera un afuera. La sociedad de consumo incorporó ese resto al mercado. La bisagra fue en 1914, cuando Henry Ford comenzó a pagar cinco dólares por una jornada de ocho horas y advirtió que el que fabricaba el automóvil debía poder comprarlo. El ocio dejó de ser un tiempo vacío y se convirtió en un mercado con oferta propia: cine, turismo, industria discográfica, shopping. La conquista sindical y la expansión del consumo resultaron ser la misma operación vista desde dos ángulos diferentes, y por eso nadie la vivió como una pérdida. En rigor no lo fue, porque fue el momento en que las mayorías accedieron por primera vez al descanso organizado y a la cultura. Quedaba un último territorio, el que resistía porque no rendía, no se podía medir ni almacenar: la atención, el deseo, el tedio. Ese territorio cayó después de 2007. El capitalismo de plataformas descubrió que la mercancía ya no era solamente la hora trabajada ni el disco comprado, sino fragmentos cada vez más exiguos de la conciencia humana. Marx anticipó la puesta en valor del tiempo de trabajo, Adorno y la Escuela de Frankfurt vieron venir la del ocio, pero ninguno imaginó que el sistema terminaría comercializando los momentos en que no hacemos nada. Lo decisivo es cómo se consumó esa última etapa. Las dos primeras necesitaron disciplina, contratos, publicidad. La tercera no precisó nada de eso, porque logró algo que ningún régimen totalitario consiguió: que los ciudadanos financien voluntariamente su propia vigilancia, compren los dispositivos que los monitorean y entreguen a empresas privadas los datos más íntimos de su comportamiento y de su biología, a cambio de servicios que llamamos "gratuitos". No escribo nada de esto como acusación ni como denuncia. El mismo sistema que le puso precio al intervalo de distracción produjo el acceso más barato al conocimiento de toda la historia. De ese lado del balance ya se ocupa todo el mundo. El libro se limita a hacer el inventario de lo que fuimos cediendo en cada etapa sin saber que lo teníamos.
    14129918K
  2. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
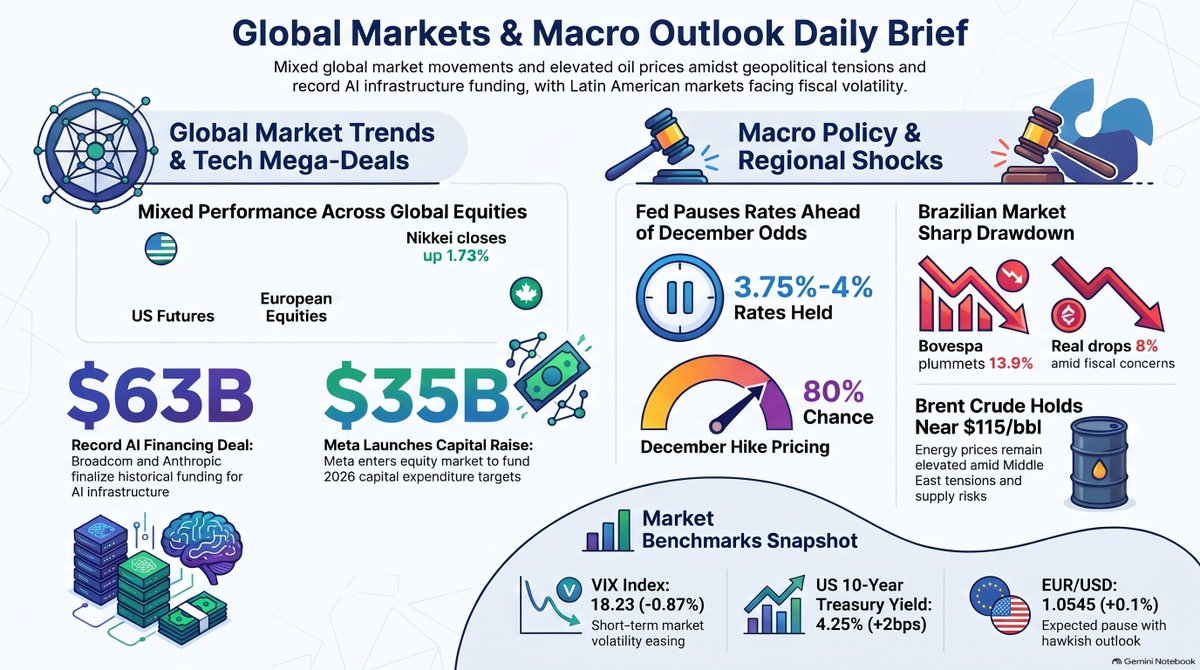
    Daily Dispatch Wednesday, October 28, 2026 U.S. futures are mixed, the 10-year Treasury yield sits at 5.007% and Brent trades above USD 110 ahead of the Fed. Anthropic filed for its IPO the same day Meta announced a share issue of up to USD 95 billion, which breaks the old rule against competing offerings. The paradox: investors are handing capital to companies where seven founders control 50.1% of the votes and shareholders end up “at the back of the line.” Also in the DD: — California votes Nov. 3 on Proposition 40, a billionaire tax: backers estimate USD 100 billion, Hoover projects USD 30 billion. — Polymarket priced Flávio Bolsonaro at 80% on less than USD 32 million of volume between rounds, and the narrative moved some USD 130 billion of market cap. Special offer through Oct. 31: an annual subscription at 50% off, USD 90 a year. Daily Dispatch and The Counterpoint are free, no paywall; paying is a voluntary contribution. That and more in Daily Dispatch, on Substack, where you can become a paid subscriber and help support this project:
    Download
    001411
  3. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Parte Diario Miércoles, 28 de octubre de 2026 Futuros de EE.UU. mixtos, UST 10Y en 5,007% y Brent arriba de USD 110 antes de la Fed. Anthropic presentó su IPO el mismo día en que Meta anunció una emisión de hasta USD 95.000 millones, algo que contradice la ortodoxia de evitar ofertas comparables a la vez. La paradoja: los fondos entregan capital a empresas donde siete fundadores controlan 50,1% de los votos y los inversores quedan “al final de la fila”. También en el PD: — California vota el 3 de noviembre la Proposición 40 sobre un impuesto a multimillonarios: los defensores estiman USD 100.000 millones, Hoover proyecta USD 30.000 millones. — Polymarket daba 80% a Flávio Bolsonaro con menos de USD 32 millones de volumen entre vueltas, y la narrativa movió unos USD 130.000 millones de capitalización. Oferta especial hasta el 31 de octubre: suscripción anual con 50% de descuento, USD 90 al año. Parte Diario y Contrapunto son gratuitos, sin paywall; es un aporte voluntario. Eso, el video diario y mucho más en el Parte Diario, en Substack, donde podés convertirte en suscriptor pago y ayudar a sostener este proyecto:
    Download
    107612
  4. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Alberto Ades 🇦🇷 🇮🇱 🇺🇦
    RT @academic_la: Neither bloc can form a government, and Netanyahu stays in office while everyone tries: 1) Netanyahu has no realistic route to 61. His bloc is the four religious-right parties plus Likud, and every party outside it ran on replacing him. To get there he would need defectors from Bennett or Lieberman, which both ruled out, or Ra’am, which Smotrich and Ben-Gvir would veto. 2) Eisenkot’s only path to a government runs through the Arab parties. Ra’am alone gets him to 58. He needs the Joint List as well, at least abstaining or giving outside support. That is the 2021 Bennett-Lapid model, but with a bigger dependency. Bennett and Lieberman have both been wary of relying on the Joint List. 3) The other way out is the Haredim. Shas plus UTJ is 14 seats, which would put Eisenkot at 66. But the draft is the issue that defines Lieberman, Bennett and the Democrats. A deal on exemptions would break his bloc from the inside. 4) The anti-Netanyahu parties plus the Arab parties come to about 69. That is enough to elect the Knesset speaker, control committees, and pass laws without forming a government. A bill barring an indicted MK from forming a government becomes possible. 5) Likud’s overperformance is mostly cannibalization. Likud gained, but its bloc is at 50. The votes came from inside the right, not from the center. 6) Stalemate favors Netanyahu. He stays caretaker PM through coalition talks and any repeat election. If nobody gets to 61, he governs by default. The likeliest outcomes are a Bennett-Lapid-style government that depends on Arab support, or deadlock and another election with Netanyahu still in charge. The whole question is whether Eisenkot, Bennett and Lieberman will sit with Arab support. Exit polls here usually miss by a seat or two per party, so a small shift around the threshold could change the math.
    03400608
  5. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Alberto Ades 🇦🇷 🇮🇱 🇺🇦
    RT @LittleMoiz: ווואי וואי וואי וואי. הערבים נוהרים ולא רק הם. יש תוצאות של קלפיות הפער בין המעוזים גדל. בבוקר מעוזי המרכז־שמאל הקדימו את מעוזי הליכוד ב־1.4 נקודות. בצהריים הפער כבר 4.2. מעוזי המרכז־שמאל כבר השיגו 48.9% מאחוז ההצבעה הסופי שלהם ב־2022, מעוזי הליכוד רק 44.7%. ובחברה הערבית זינוק: 48.5%!!! שורה תחתונה למי שמסתבך עם גרפים ונתונים: נכון לכרגע אחוזי ההצבעה מטורפים במיוחד אצל מצביעי אופוזיציה. או במילים אחרות... זה נראה שיש טרוף לשינוי של הממשלה הנוכחית. טפי טפו טפנ חמסה שום בצל
    01390614
  6. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    DAILY DISPATCH Tuesday, October 27, 2026 US futures are barely higher, Brazil’s real is down another 0.6%, and Brent is trading near USD 111. Europe is fighting inflation while getting ready to shut the door on the world’s biggest source of cheap goods. China posted a record trade surplus of USD 1.2 trillion, and according to the IMF its inflation was practically zero last year, while US inflation is running around 3.6% this year. The UK, with inflation at 3.5%, already imports one in four of its new cars from China, and now has to decide whether to tax them. Also in the DD: — France: “we don’t have the money” to give in to the protests, with borrowing costs at 25-year highs. — Malpass wants the Fed to watch gold and the dollar, but gold is down 25% since January while Brent is up more than 60%. That, a detailed audio summary and much more in Daily Dispatch, on Substack, where you can become a paid subscriber and help support this project:
    Download
    0171.8K
  7. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    PARTE DIARIO Martes, 27 de octubre de 2026 Los futuros de EE.UU. suben apenas, el real brasileño se debilita otro 0,6% y el Brent opera cerca de USD 111. Europa tiene inflación y se prepara para cerrarle la puerta a la mayor fuente de bienes baratos del mundo. China registró un superávit comercial récord de USD 1,2 billones, y según el FMI su inflación fue prácticamente cero el año pasado, mientras la de EE.UU. ronda 3,6% este año. El Reino Unido, con inflación de 3,5%, ya importa uno de cada cuatro autos nuevos desde China, y ahora debe decidir si los grava. También en el PD: — Francia: “no tenemos el dinero” para ceder a las protestas, con costos de deuda en máximos de 25 años. — Malpass quiere que la Fed mire el oro y el dólar, pero el oro cayó 25% desde enero y el Brent subió más de 60%. Eso, un audio explicativo detallado y mucho más en el Parte Diario, en Substack, donde podés convertirte en suscriptor pago y ayudar a sostener este proyecto:
    Download
    35372.8K
  8. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Buenos días. Tal como anticipamos con @dopazoglave la semana pasada en nuestro PRISMA Focus sobre las elecciones globales, hoy compartimos un nuevo informe, esta vez dedicado a las elecciones de Israel y sus posibles implicancias para los mercados financieros. La pregunta central no es solamente quién gana las elecciones, sino cuánto puede tardar en formarse un gobierno, qué tan sólida será la coalición resultante y cuánto de esa incertidumbre ya está incorporado en los precios. Nuestro análisis sugiere que el mercado ya descuenta buena parte de las dificultades para formar gobierno. Esto plantea una posibilidad interesante: que una resolución política más rápida o sólida de lo esperado genere una sorpresa favorable para los activos israelíes. En el informe analizamos cómo podría trasladarse ese escenario a los precios y evaluamos una estrategia concreta con opciones sobre el índice TA-35 de la Bolsa de Tel Aviv. En particular, estudiamos un call spread que permite participar de una suba moderada del mercado, con una pérdida máxima limitada a la prima pagada. También examinamos distintas alternativas de cobertura para inversores que ya tienen exposición a acciones israelíes, comparando sus costos, beneficios y limitaciones. Como venimos haciendo con PRISMA, el objetivo es ir más allá del análisis político: identificar qué escenarios ya están descontados, dónde pueden existir oportunidades asimétricas y cuánto cuesta posicionarse frente a ellas. El informe utiliza precios al cierre del 26 de octubre. Las estructuras y sus costos son indicativos y su implementación depende de las condiciones efectivas de mercado, la liquidez y el perfil de riesgo de cada inversor. Esperamos que les resulte interesante y quedamos atentos a sus comentarios.
    23396.1K
  9. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Daily Dispatch Monday, October 26, 2026 Wall Street is pointing to a higher open, with the Nasdaq lagging and the 10-year Treasury at 4.99%. The oil paradox: the world has learned to live with supply shocks, and columnist José Ramón Iturriaga argues the Hormuz closure hurt less than feared. Yet Brent has gone from about $72 at the end of June to over $110 today, and European gas is at its highest since 2022. If the market has adapted, why doesn’t the price show it? Iturriaga says a deal would send crude “plunging” toward $60. Also in the DD: — Israel votes tomorrow in a tight race, with Netanyahu under pressure. — Maria Corina Machado returned to Venezuela by land from Colombia, and Trump said he “didn’t know.” And in The Counterpoint today: in Brazil, the chainsaw has run out of gas. That and more in Daily Dispatch, on Substack, where you can become a paid subscriber and help support this project:
    Download
    04122.1K
  10. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Parte Diario Lunes, 26 de octubre de 2026 Wall Street apunta a abrir en positivo, con el Nasdaq como el más rezagado y el Tesoro a diez años en 4,99%. La paradoja del petróleo: el mundo ya se acostumbró a los shocks de oferta y, según el columnista José Ramón Iturriaga, el cierre de Ormuz tuvo menos impacto del temido. Aun así, el Brent pasó de unos 72 dólares a fines de junio a más de 110 hoy, y el gas europeo toca máximos desde 2022. Si el mercado se adaptó, ¿por qué el precio no lo refleja? Iturriaga cree que, con un acuerdo, el crudo “caerá a plomo” hacia los 60. También en el PD: — Israel vota mañana, con la carrera ajustada y Netanyahu bajo presión. — María Corina Machado volvió a Venezuela por tierra desde Colombia, y Trump dijo que “no sabía”. Y en el Contrapunto de hoy: en Brasil, la motosierra se quedó sin nafta. Eso y más en el Parte Diario, en Substack, donde podés convertirte en suscriptor pago y ayudar a sostener este proyecto:
    Download
    22232.4K
  11. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Lula won the runoff with 51.8% of valid votes, against what polls and markets expected. EWZ is down 26.9% in pre-market trading, slightly more than the 24% our macro-financial engine PRISMA anticipated for a Lula win. The challenge now is fiscal. His own government projects that from 2028 there won’t be enough money to sustain current programs, with a shortfall of R$87.3 billion that year and R$154.2 billion in 2029. About 92% of spending is locked in by law or the Constitution, so cutting in earnest requires amending it. And the Congress taking office in February has the votes to do so without the left, which can’t even block. In a new Counterpoint I lay out four scenarios: 2023 all over again, adjustment out of necessity, Congress pushes, and the broken rule. I also look at how each would be priced in the real, the DI curve and equities. Read the full piece on Substack, where you can become a paid subscriber and support this project:
    Download
    14324K
  12. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Lula ganó el balotaje con 51.8% de los votos válidos, contra lo que esperaban las encuestas y los mercados. El EWZ cae 26.9% antes de la apertura, algo más que el 24% que anticipaba nuestro motor macro-financiero PRISMA para un triunfo de Lula. El desafío ahora es fiscal. Su propio gobierno proyecta que desde 2028 la plata no alcanza para sostener los programas actuales, con un faltante de R$87.300 millones ese año y de R$154.200 millones en 2029. Cerca del 92% del gasto está atado por ley o por la Constitución, así que recortar en serio exige reformarla. Y el Congreso que asume en febrero tiene los votos para hacerlo sin la izquierda, que no alcanza ni para bloquear. En un nuevo Contrapunto analizo cuatro escenarios: 2023 otra vez, el ajuste por necesidad, el Congreso que empuja y la regla rota. También repaso qué precio tiene cada uno para el real, la curva DI y la bolsa. Ver la nota completa en Substack, donde podés convertirte en suscriptor pago y apoyar este proyecto:
    Download
    82319312.9K
  13. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Alberto Ades 🇦🇷 🇮🇱 🇺🇦
    RT @fermatslibrary: Today is a mathematical date we won't see again for 78 years. 10/24/26 10² + 24² = 26² It's called a Pythagorean Triple Day. There are infinitely many Pythagorean triples, but only 12 dates this century satisfy the is the last. Next one: March 4, 2105.
    02.1K0675
  14. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Buenos días. El jueves escribí sobre por qué el bienestar que disfrutamos durante muchos años, financiado con deuda, el consumo de activos y el impuesto inflacionario no podía sostenerse indefinidamente. Hoy, cuando muchas familias enfrentan dificultades para llegar a fin de mes, quisiera hablar de algo más esperanzador: cómo podemos volver a consumir más, pero esta vez sobre bases que podamos sostener en el tiempo. Porque una cosa es ajustar nuestro nivel de vida a lo que podemos financiar y otra, muy distinta, es resignarnos a que nuestros ingresos no puedan volver a crecer. Y acá entramos en una de las preguntas fundamentales de la ciencia económica: ¿de qué depende el crecimiento del ingreso por habitante? La teoría moderna del crecimiento económico, cuyos fundamentos fueron establecidos por Robert Solow y Trevor Swan en los años cincuenta y enriquecidos posteriormente por economistas como Paul Romer y Robert Lucas, nos ofrece algunas respuestas importantes. Para producir más necesitamos trabajo, capital y tecnología. Y para aumentar el ingreso por habitante necesitamos más capital por trabajador, más y mejor capital humano y aumentos de productividad. Pero acá cabe una distinción importante. Acumular capital (más máquinas, infraestructura y equipamiento por trabajador) permite aumentar la producción. Sin embargo, como esa acumulación está sujeta a rendimientos decrecientes, el crecimiento sostenido del ingreso por habitante depende, en última instancia, de nuestra capacidad de aumentar la productividad. ¿Y qué significa aumentar la productividad? Sencillamente, generar más valor con los recursos que tenemos. No se trata de trabajar más horas, sino de producir más por hora trabajada, gracias a mejores tecnologías, educación, organización y una asignación más eficiente de los recursos. La riqueza de un país no depende solamente de cuántas personas trabajan, ni de cuánto trabajan, sino de cuánto valor pueden generar con su trabajo. Y esa es también la base económica sobre la que pueden sostenerse salarios reales cada vez más altos. Ahora bien, para acumular capital necesitamos invertir. Y para invertir necesitamos financiamiento. Acá aparecen tres cuestiones fundamentales. La primera es el ahorro privado. En 2025, según estimaciones del FMI, el ahorro privado argentino representó apenas el 11,2% del PBI, frente al 21,7% de Perú, según cifras de su Banco Central, y aproximadamente el 23,9% de Chile. Nuestra inversión total fue de apenas el 14,3% del PBI, contra el 21,1% de Perú y el 24,1% de Chile. No son diferencias menores. Estamos hablando de dos economías vecinas que ahorran aproximadamente el doble que nosotros e invierten entre un 50% y un 70% más, en proporción a su producto. Pero acá aparece una de las grandes paradojas argentinas: somos un país que ahorra relativamente poco, pero cuyos habitantes acumularon una enorme cantidad de patrimonio fuera del país. El FMI estima que los activos externos del sector privado alcanzaban unos USD 446.000 millones a fines de 2025. ¿Cómo se explica? No hay ningún misterio: décadas de inflación, devaluaciones, confiscaciones y cambios permanentes en las reglas de juego nos enseñaron a proteger nuestros ahorros de las políticas económicas de nuestros propios gobiernos. El desafío no es convencer a los argentinos de que deben traer su dinero. Es construir una economía en la que quieran invertirlo. Y, por supuesto, generar las condiciones para que también aumente el ahorro nuevo: estabilidad, confianza, instrumentos financieros de largo plazo y oportunidades de inversión rentables. La segunda cuestión es el ahorro público. Cuando el Estado gasta sistemáticamente más de lo que recauda, tiene que financiar esa diferencia. Y lo hace absorbiendo ahorro que podría destinarse a la inversión productiva, endeudándose o recurriendo a la emisión monetaria. El equilibrio fiscal no es, entonces, solamente un instrumento de estabilización. Es también una condición necesaria para que el ahorro nacional pueda financiar más inversión productiva y crecimiento del ingreso. La tercera cuestión es el ahorro externo. Muchos países invierten más de lo que ahorran internamente. De hecho, hay una identidad fundamental de la macroeconomía: la diferencia entre la inversión y el ahorro nacional es, por definición, el déficit de cuenta corriente. No hay nada intrínsecamente malo en financiar inversiones con ahorro externo. Pero para la Argentina ese financiamiento suele ser caro y volátil. Por eso, si recurrimos a él, importa que se canalice hacia proyectos rentables, capaces de generar los ingresos necesarios para remunerarlo y, cuando corresponda, las divisas para repagar las obligaciones externas. Y que se administren prudentemente los riesgos de moneda, los plazos y los desequilibrios externos. Entonces: la buena noticia es que no estamos condenados a vivir permanentemente con los ingresos que tenemos hoy. Podemos aumentarlos. Pero para hacerlo necesitamos generar las condiciones que permitan acumular capital, incorporar tecnología, desarrollar nuestro capital humano y producir cada vez más. En definitiva, el objetivo no es solamente conseguir que el consumo sea compatible con nuestros ingresos presentes. Es lograr que esos ingresos crezcan sostenidamente, para que podamos consumir cada vez más sin volver a hipotecar el futuro. Y esto nos lleva a otra pregunta igualmente importante. Supongamos que conseguimos aumentar el ahorro, recuperar la confianza y atraer capitales externos. ¿En qué deberíamos invertir para generar el mayor crecimiento posible? ¿Qué actividades pueden permitirnos aumentar nuestra productividad y nuestros ingresos? Sobre eso voy a detenerme en mi próxima publicación. Hasta entonces. PS: Para quienes quieran profundizar en estos conceptos, en Economía conversada ( dediqué varias secciones a la teoría del crecimiento, la acumulación de capital y el papel fundamental de la productividad.
    14401597K
  15. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
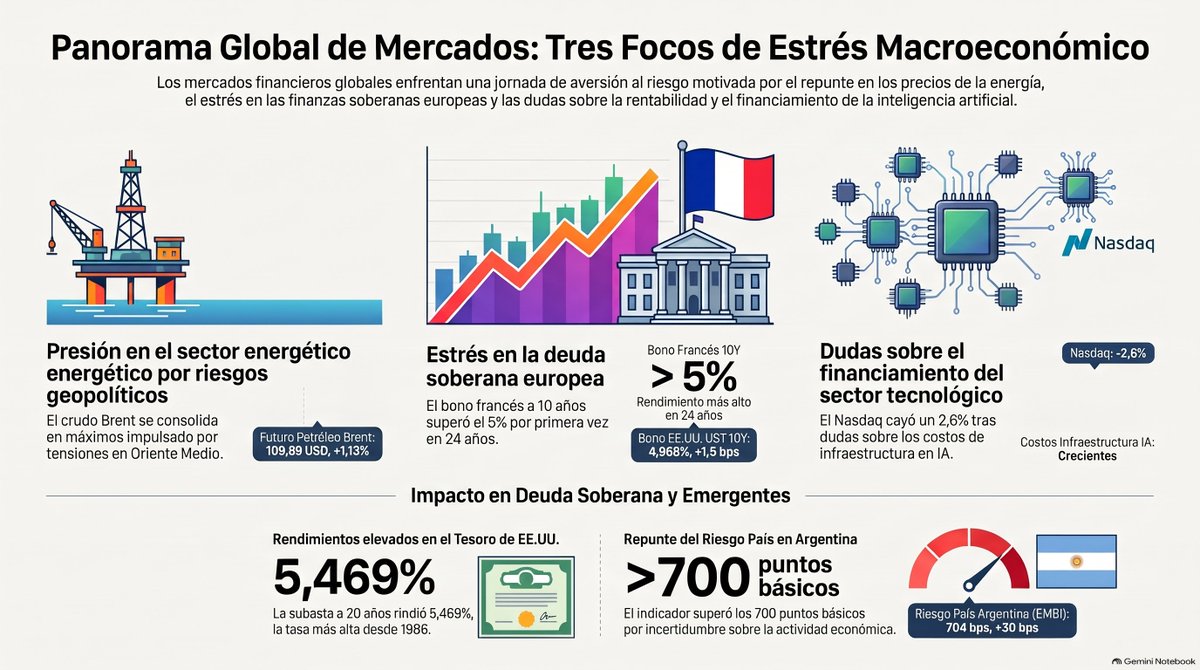
    The Map Friday, October 23 2026 Treasuries still work as a haven, yet the Treasury just sold 20-year bonds at 5.469%, the highest yield for that maturity since 1986. The market charges the US for lending to it long term, and France, Brazil and Argentina for credit risk. This week’s The Map:
    Download
    04171.8K
  16. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    El Mapa Viernes, 23 de octubre de 2026 Los Treasuries siguen funcionando como refugio, pero el Tesoro acaba de colocar bonos a 20 años al 5,469%, la tasa más alta para ese plazo desde 1986. A Estados Unidos el mercado le cobra por el plazo, y a Francia, Brasil y la Argentina, por el riesgo de crédito. El Mapa de esta semana:
    Download
    04192K
  17. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Tal como les anticipamos al compartir nuestro primer PRISMA Focus sobre las elecciones presidenciales de Brasil, hoy les enviamos una actualización con las últimas encuestas y los precios de mercado al cierre del jueves 22, antes del balotaje de este domingo. La última encuesta de Datafolha muestra un empate de 50%–50% en votos válidos. Sin embargo, nuestro modelo asigna a Flávio Bolsonaro una probabilidad de victoria del 77,3%, prácticamente idéntica al 77,1% que descuentan los mercados predictivos. La diferencia entre el modelo y el mercado que señalábamos en el primer informe prácticamente desapareció. Pero quizás lo más interesante esté en los precios de los activos. Las opciones sobre EWZ sugieren una reacción marcadamente asimétrica: una suba del 7,1% en el escenario Flávio frente a una caída del 23,9% en el escenario Lula, según los valores condicionales de nuestro modelo. La pregunta relevante para un inversor no es solamente quién puede ganar, sino cuánto de cada resultado ya está incorporado en los precios y cuánto cuesta protegerse frente a una sorpresa. En el informe adjunto actualizamos las probabilidades electorales, analizamos la información que ofrecen los mercados de opciones y evaluamos distintas estructuras de cobertura, sus costos y sus limitaciones. También examinamos cómo los resultados podrían transmitirse al real, las tasas de interés y las acciones brasileñas. El análisis utiliza información disponible hasta el cierre del jueves y no incorpora el debate final (hoy a la noche). Como siempre, se trata de un ejercicio de análisis de escenarios y riesgos, no de recomendaciones de inversión. Esperamos que les resulte interesante y quedamos atentos a sus comentarios. Ailin & Alberto
    47463.7K
  18. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Daily Dispatch Friday, October 23 Wall Street futures are lower, the 10-year Treasury yield is up at 4.97%, and Brent is hovering around USD 110 a barrel. Oil shipments out of the Middle East are now above pre-war levels, at more than 24 million barrels a day versus 23.3 million before, according to Kpler. Gulf pipelines carry 40% of non-Iranian crude versus 17% before the conflict, and supply outside the region has grown by 2.3 million barrels a day since February. Yet Brent is still near USD 110: if the physical barrel is back, what is the market paying for? Also in the DD: — Vietnam's coal plants generated a record 132.9 TWh in nine months (up 15%) as US tariffs on China pushed manufacturing, and power demand, its way. — The UK approved the Jackdaw gas field, roughly 5% of its domestic output, as European gas hits its highest level since 2022. That, the audio summary and more in Daily Dispatch, on Substack, where you can become a paid subscriber and help support this project:
    Download
    21101.7K
  19. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Parte Diario Viernes, 23 de octubre Los futuros de Wall Street operan a la baja, el rendimiento del Tesoro a 10 años sube a 4,97% y el Brent ronda los 110 dólares. Los envíos de crudo desde Medio Oriente ya superan los niveles previos a la guerra, con más de 24 millones de barriles diarios contra 23,3 millones antes, según Kpler. Los oleoductos del Golfo canalizan 40% del crudo no iraní contra 17% antes del conflicto, y la oferta fuera de la región sumó 2,3 millones de barriles diarios desde febrero. Aun así, el Brent sigue cerca de 110 dólares: si el barril físico volvió, ¿qué está pagando el mercado? También en el PD: — Vietnam: las centrales a carbón generaron un récord de 132,9 TWh en nueve meses (+15%), porque los aranceles de EE.UU. a China desviaron manufacturas y demanda eléctrica hacia allá. — Reino Unido aprobó el campo de gas Jackdaw, cerca de 5% de su producción doméstica, mientras el gas europeo toca su máximo desde 2022. Eso, el video y más en el Parte Diario, en Substack, donde podés convertirte en suscriptor pago y ayudar a sostener este proyecto:
    Download
    14442.9K
  20. Alberto Ades 🇦🇷 🇮🇱 🇺🇦✓@adesalb
    Alberto Ades 🇦🇷 🇮🇱 🇺🇦
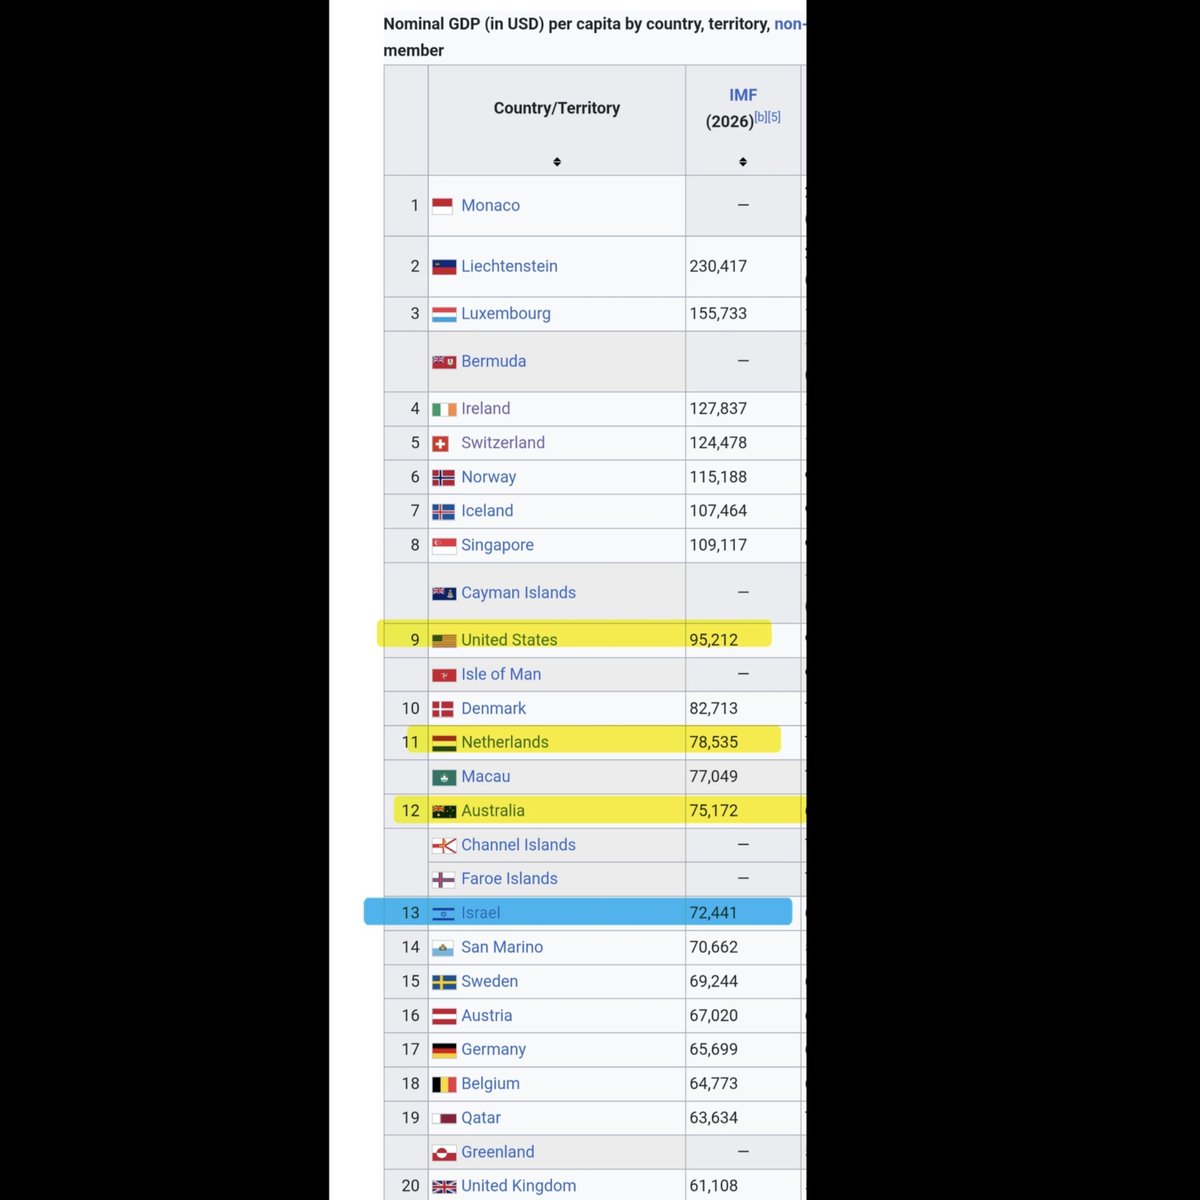
    RT @Saul_Sadka: UPDATE: Israel’s economy is growing so fast, it will leapfrog the Netherlands and Australia within the next 18 months, in time for it's 80th birthday—not by 2030, as predicted—to rank second only to the USA in GDP per capita of all nations with populations over 10 million.
    Saul Sadka @Saul_Sadka
    Congratulations to Israel, which, despite the war and six weeks of economic shutdown in the spring, now has the 4th highest GDP per capita among states with over ten million people—behind only the USA, the Netherlands & Australia. It will likely leapfrog into 2nd place by 2030.
    04760632
  21. Saul Sadka✓@Saul_Sadka
    Congratulations to Israel, which, despite the war and six weeks of economic shutdown in the spring, now has the 4th highest GDP per capita among states with over ten million people—behind only the USA, the Netherlands & Australia. It will likely leapfrog into 2nd place by 2030.
    Download
    953142K179K
  22. Show more posts