Quentin Vandeweyer✓

@QuentinVandewe2

Finance professor at the London Business School. Heroes: Hannah Arendt, Raymond Aron, Marcel Gauchet, Thomas Sowell, ...

  • Joined
1.2K Following6.7K Followers559 Posts
  1. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
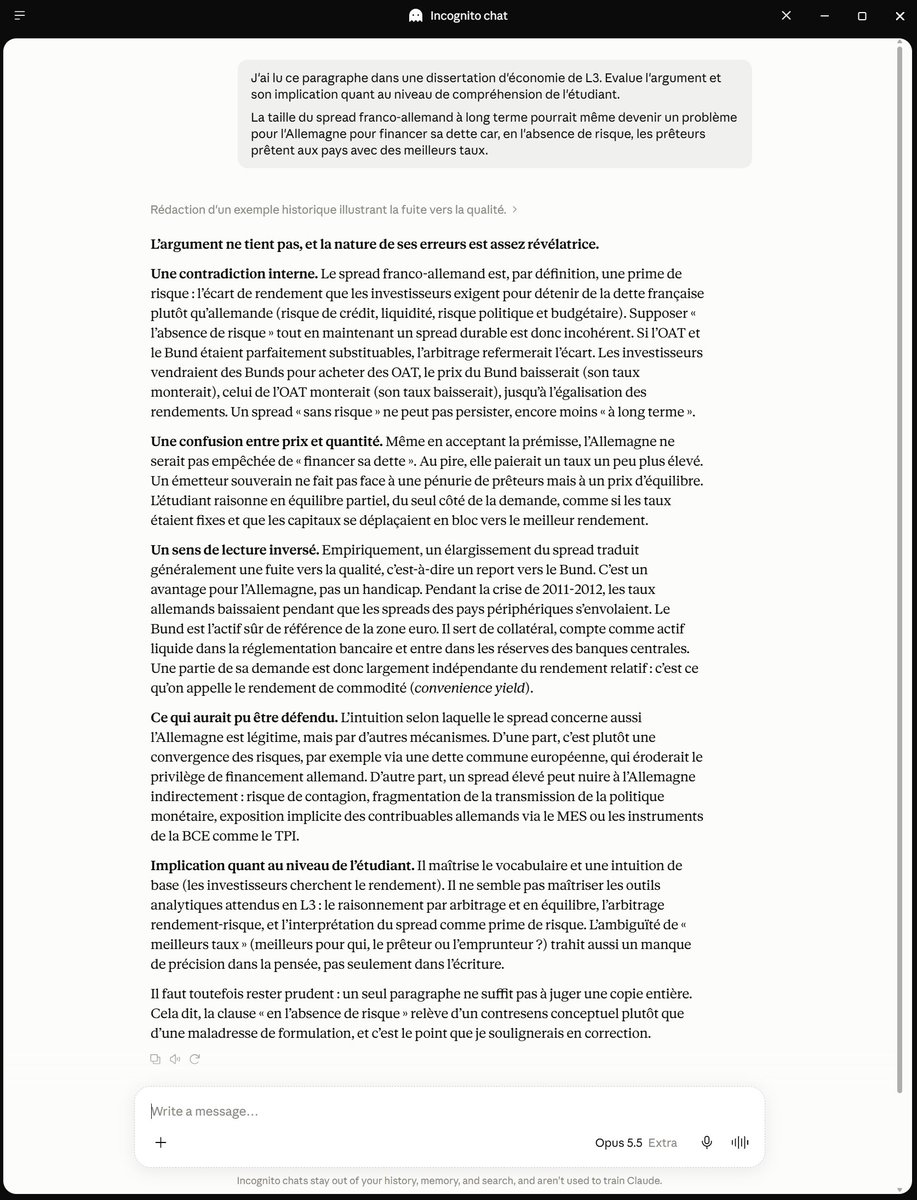
    RT @sc_cath: Pour ceux qui n'auraient pas Opus 5.5.
    Download
    Thomas Porcher @PorcherThomas
    Vous avez été nombreux à réagir à ce tweet. Et la pauvreté du raisonnement de certains me déçoit beaucoup (je ne parle pas des trolls). Visiblement quelques rappels s'imposent.
    0235014
  2. Thomas Porcher@PorcherThomas
    Vous avez été nombreux à réagir à ce tweet. Et la pauvreté du raisonnement de certains me déçoit beaucoup (je ne parle pas des trolls). Visiblement quelques rappels s'imposent.
    12131126192K
  3. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
    RT @sc_cath: Le problème central du tweet est très simple et il n’y a pas à tergiverser des heures dessus. Le taux d’intérêt est un prix d’équilibre, pas une donnée du problème. La dette allemande est plus attractive à un taux d’intérêt donné, donc la France doit offrir un taux supérieur pour que les investisseurs soient en moyenne indifférents à détenir des obligations allemandes ou françaises. La différence entre les deux taux n’est pas un avantage ou un désavantage d’un pays ou de l’autre: c’est le prix de marché du désavantage de la France. Le tweet d’origine est absurde car il confond une variable libre (le prix) du problème avec une donnée de celui-ci (le risque du prêteur). Il est équivalent à affirmer que l’écart de salaire entre un diplômé d’HEC et de la « Paris School of Business » est un problème pour HEC, car en l’absence de différence de qualité entre les deux écoles, les employeurs préfèrent recruter les diplômés moins coûteux.
    Thomas Porcher @PorcherThomas
    Vous avez été nombreux à réagir à ce tweet. Et la pauvreté du raisonnement de certains me déçoit beaucoup (je ne parle pas des trolls). Visiblement quelques rappels s'imposent.
    0262019
  4. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
    RT @JonSteinsson: I have made a good-faith effort to learn from MMT and I can report that I learned nothing. If I was supposed to learn that a country that issues its own currency can inflate away its debt, I already knew that. (And I worry about that.)
    Charlie @CharlieEcon
    The fact that economists continue to post charts like this as though they self-evidently support this statement means we still have much to learn from MMT.
    090025
  5. Charlie@CharlieEcon
    The fact that economists continue to post charts like this as though they self-evidently support this statement means we still have much to learn from MMT.
    1053666.5K
  6. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
    RT @marc_vanguard: 🔴 ALERTE INFO : premier bilan des émeutes et pillages du 17 octobre La France a connu en quelques heures l'équivalent de plusieurs jours d'émeutes. 🚨 1800 interpellations, dont 855 à Paris. Précédent record : 1700 lors de l'acte IV des gilets jaunes. 🚑 Plus de 500 policiers, gendarmes et pompiers blessés (bilan provisoire, probable record). Pour les émeutes Nahel, 800 policiers avaient été blessés... mais en 8 jours. 🔥 1500 commerces attaqués, pillés, ou détruits. C'est un RECORD. La pire journée des gilets jaunes, c'était ~200 commerces ciblés. Les émeutes Nahel, c'était un millier... mais en 8 jours. 🏛 Au moins 7 mairies attaquées (Limoges, Marseille, Lille, Angers, Nantes, Caen, Grenoble). Même lors de mai 1968, aucun grand bâtiment public historique n'avait été détruit. Seule la Bourse de Paris avait été partiellement incendiée au rez-de-chaussée. 💸 Plusieurs "centaines de milliers d'euros" de dégâts d'après la Fédération du Commerce et de la Distribution. C'est considérable. À noter qu'un tiers des personnes interpellées à Paris sont mineures. Je suivrai et couvrirai les mises à jour de ce bilan provisoire apocalyptique. Restez connectés !
    0778028
  7. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
    RT @bouliboulibouli: Pour une raison mystérieuse, Radio Pigasse vient de supprimer la vidéo complète (4 minutes d'appel au meurtre d'opposants politiques) de Youtube.
    02.3K027
  8. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
    RT @lugaricano: The biggest, and stupidest, myth in European politics, particularly popular in France, is that Europe suffers the consequences of "austerity" and "neoliberalism". In the biggest 5 countries in Europe, more than half of the population makes its income from the state, less than half from the private sector. This is what makes the problem of reducing the welfare state so impossible: more than half of the voters are net recipients. No surprise that Italy's budget has not been balanced in 100 years, France's in 50 years (ooh la la, l'austérité!!): -France: 30 million from the state versus 21m private sector workers. State spending is 57% of GDP, taxes more than half the economy. The budget hasn't been balanced in the lifetime of most French (since 1974). - Germany: 35 million adults from the state, versus 34 million from the private sector. 10% of the population is registered as severely disabled. Public spending is over half of GDP. Germany has had a continuous budget deficit since 2019. -Italy: 23 million from the state, versus 20.5 million private-sector workers. Public spending is 51% of GDP. Italy has had a budget deficit every year since 1925, for 100 years. - Spain more people get their income from the state since 2024: 18.21 million from the public sector versus 17.9 million people working in the private sector. Since 2025, Spain also had more government employees than self-employed workers (autónomos) for the first time in history. State spending is at 45%, budget has not been balanced since 2007. - UK: 54% of households now receive more in state benefits than they pay in taxes. State spending is 44.5% of GDP, taxes (40%) are at their highest since 1950, the budget hasn't been balanced since 2001, and 1 in 5 new cars is paid by the government through a bizarre state disability scheme (Motability).
    01.8K033
  9. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
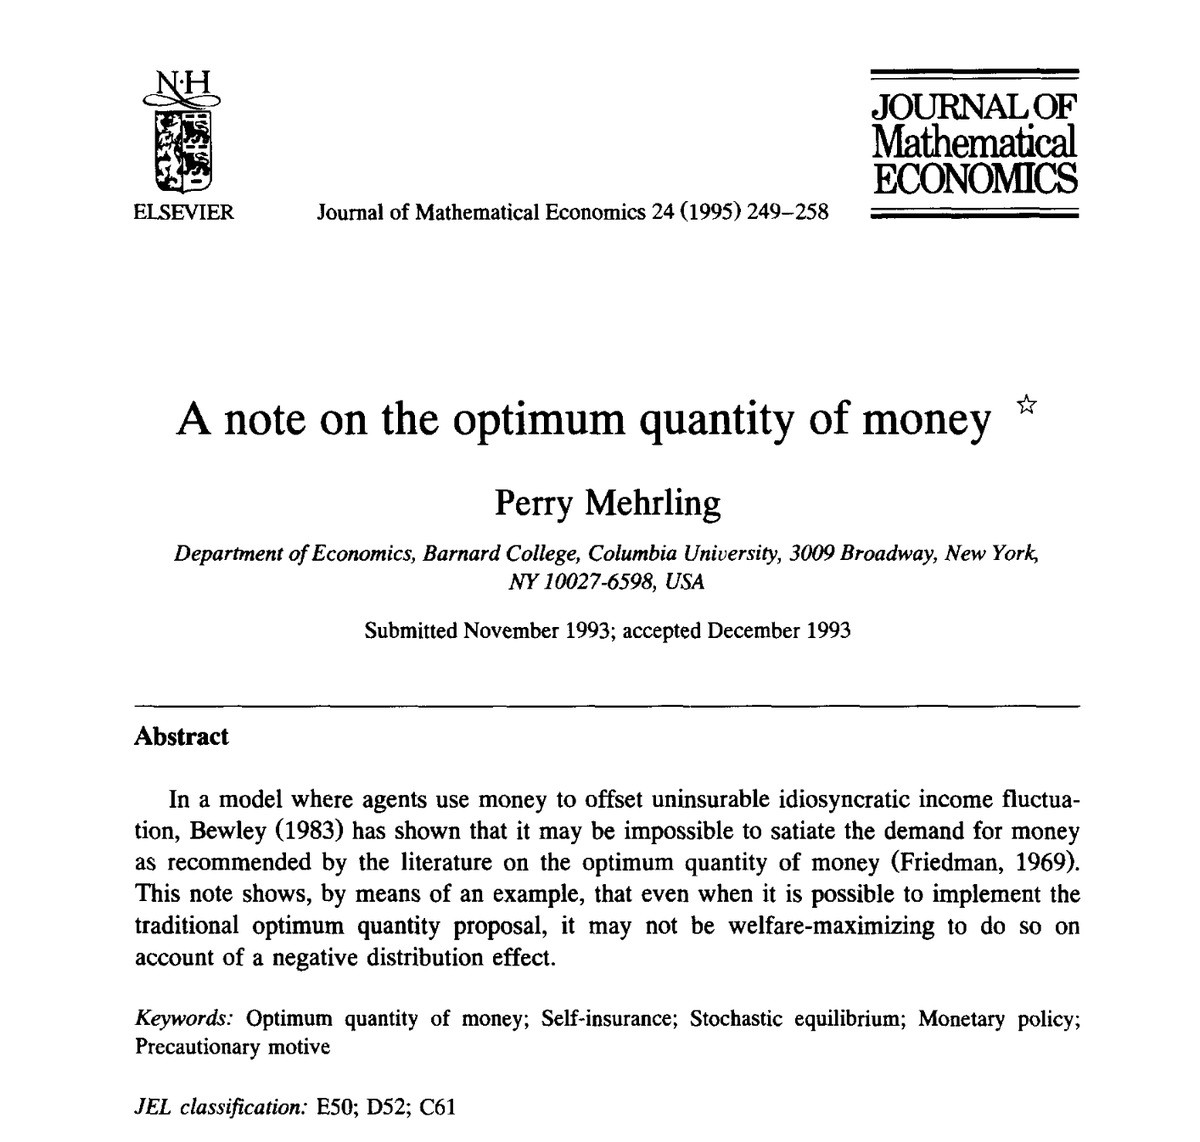
    RT @i_aldasoro: By a weird coincidence this just came out, as scheduled for the past weeks. I managed to squeeze a mention to Perry’s passing and a dedication at the end of the acknowledgment note in the cover page right before it was scheduled to come out. A tiny homage
    076031
  10. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
    RT @finneko_prgrm: 🚨 J'ai pris mon temps encore une fois. Mélenchon et Coquerel ont présenté leur feuille de route mercredi dernier pour 2027 avec 106 milliards d'euros de recettes supplémentaires, 82 milliards de dépenses nouvelles et 25 milliards d'amélioration du déficit public. Sur le papier, j'ai l'impression d'être à Disneyland mais il y a un "petit" problème. ➡️ Pour information, une économie ne fonctionne pas comme un tableau Excel où modifier quelques cellules permettent d'obtenir le résultat que l'on veut. Je rappelle que les contribuables réagissent à la fiscalité, les entreprises adaptent leurs investissements, les investisseurs réallouent leurs capitaux et les ménages modifient leurs comportements. Pourtant, Mélenchon semble ne pas le comprendre sachant que l'on parle d'un pays avec une croissance fragile, un endettement considérable et un coût du financement qui ne cesse d'augmenter. 1⃣ On va démarrer par les recettes. Mélenchon prévoit 15 milliards grâce à la taxe Zucman sur les patrimoines supérieurs à 100 millions d'euros, 10 milliards avec un ISF climatique, 9 milliards avec la suppression de la flat tax, 20 milliards supplémentaires grâce à une réforme de la fiscalité des successions et 22 milliards en réduisant certaines niches fiscales. Personnellement, je n'ai aucun problème de principe avec l'idée de lutter contre l'optimisation fiscale abusive ou de supprimer des avantages fiscaux inefficaces, mais Mélenchon additionne les rendements attendus de plusieurs réformes fiscales majeures sans jamais démontrer leur compatibilité ni leurs conséquences. Une taxe sur le patrimoine va clairement modifier les stratégies de détention, une hausse de l'imposition des revenus financiers va modifier les décisions de distribution ou de réalisation des gains, et un durcissement de la fiscalité successorale va encourager des stratégies de transmission différentes. Les réactions ne vont pas forcément annuler les recettes mais vont assurément en réduire le rendement. L'autre sujet derrière que semble ignorer LFI est que toutes ces mesures interagissent entre elles. Par exemple, les droits de succession et de donation devaient déjà rapporter environ 21 milliards en 2026 et Mélenchon annonce 20 milliards supplémentaires ce qui est considérable. Du coup, il faudrait nous expliquer quelles assiettes seraient élargies, quels taux seraient appliqués, quels contribuables seraient concernés et quels comportements pourraient en résulter pour arriver à un tel résultat parce que mathématiquement quelque chose. 🧐 Ensuite, une phrase m'a quand même interpellé. Mélenchon explique que les aides publiques aux entreprises représentent 166 milliards et que, puisque ce montant est comparable au déficit, ce seraient ces aides qui auraient provoqué le déficit français. Ça, c'est indéfendable parce qu'il n'y a aucune relation de causalité et quand on regarde la dernière publication de la Direction Générale du Trésor on comprend que sur ces 166 milliards d'euros, seulement 60 milliards relèvent du périmètre strict des aides publiques. En fait, une énorme partie de ce que Mélenchon présente comme des cadeaux aux actionnaires correspond plutôt à des dispositifs dont les effets concernent surtout les salariés, les employeurs et les consommateurs. Je rappelle que les allègements de cotisations permettent de diminuer le coût du travail et peuvent soutenir l'emploi (surtout sur les bas salaires). Confondre une exonération de cotisations sur un salarié au SMIC avec un chèque versé à un actionnaire puis derrière en déduire que les aides expliquent à elles seules le déficit français relève d'aucune analyse économique ici. 2⃣ On va passer aux dépenses. Certaines propositions peuvent être défendues comme améliorer le fonctionnement des hôpitaux, renforcer l'éducation, investir dans la rénovation énergétique et lutter contre la précarité sachant que tout cela peut produire de vrais bénéfices économiques et sociaux. Sauf qu'encore une fois, quand on voit le problème actuel en France, il faut privilégier les dépenses qui augmentent durablement la capacité à produire à celles qui soutiennent le revenu disponible à court terme. Mélenchon prévoit 17 milliards pour la revalorisation du point d'indice des fonctionnaires, 9 milliards pour le retour à la retraite à 62 ans, 9,5 milliards pour une garantie d'autonomie destinée aux jeunes en formation, 3,6 milliards pour la gratuité des cantines scolaires et 3 milliards supplémentaires pour les hôpitaux. Rien n'est inutile mais ces engagements sont financés par des recettes dont le rendement reste incertain. Aussi, les engagements pris se prolongent, se revalorisent et pèsent sur les budgets futurs. 💸 Je rappelle quand même que la France ne manque pas de prélèvements obligatoires (43% du PIB en 2025 vs 57% pour les dépenses). Le problème du pays réside dans l'efficacité de la dépense publique, l'organisation des services, la capacité à produire de la richesse et une croissance beaucoup trop faible. Mélenchon estime que le capital financier est une réserve de ressources illimitée dans laquelle il suffirait de puiser et affirme même que la taxation du capital financier serait le seul prélèvement qui n'a aucun effet récessif. Je pense que taxer des rentes économiques, des revenus élevés ou certaines plus-values peut améliorer l'efficacité du système fiscal si les dispositifs sont bien conçus, mais une fiscalité qui réduit le rendement après impôt de certains investissements modifie aussi le financement des entreprises et leur localisation. La taxe Zucman n'est clairement pas l'outil adapté pour cela et je trouve dangereux de balayer ces arbitrages économiques. 💰 Le plus inquiétant concerne la dette publique où Mélenchon défend toujours l'idée d'annuler la dette française détenue par l'Eurosystème en disant qu'il s'agirait d'argent que nous nous devons à nous-mêmes. J'ai déjà posté un tweet sur le sujet et je ne reviendrai pas la dessus sachant que l'Institut Rousseau (à l'origine de cette idée) n'a toujours pas réussi à balayer mes arguments. Le fait est que les 25 milliards annoncés par LFI représentent une amélioration théorique du solde public et non pas une baisse de l'encours de dette. Tant que les finances publiques restent déficitaires, la dette nominale continue d'augmenter même si elle progresse moins vite et pourtant c'est là que se trouve le drame. ⚠️ L'histoire économique nous montre que certains investissements publics et transferts bien ciblés, comme le souhaite Mélenchon, peuvent soutenir l'activité, mais je ne vois pas, dans ce premier budget, de démonstration convaincante de la manière dont la France retrouverait durablement de la productivité, de la compétitivité, de l'investissement privé et une croissance plus élevée. J'attends de voir le programme présidentiel complet quand il sera publié mais ce premier exercice budgétaire ne répond pas aux questions les plus importantes pour les Français. Comment augmenter la production ? Comment améliorer l'efficacité des dépenses ? Comment attirer les capitaux nécessaires au financement des entreprises ? Comment restaurer les marges budgétaires sans dégrader le potentiel de croissance ? Zéro réponse et je vous avoue une chose : aucun candidat ne répond à ces questions pour l'instant. 🤷‍♂️ Je reconnais le mérite de présenter des mesures chiffrées contrairement à beaucoup de responsables politiques qui restent sur des promesses générales. Je reconnais aussi que le système fiscal comporte des anomalies, que certaines aides aux entreprises doivent être réévaluées et que les inégalités de patrimoine méritent un vrai débat digne de ce nom. Le truc est que ce programme repose sur une succession d'hypothèses favorables où les recettes fiscales rentreraient presque intégralement, les comportements économiques ne changeraient pas du tout pour compromettre leur rendement, les dépenses supplémentaires soutiendraient fortement la croissance, et les investisseurs continueraient de financer la France dans des conditions acceptables malgré les annonces sur la dette. C'est impossible de construire toute sa crédibilité sur le meilleur des scénarios. La vraie faiblesse demeure finalement dans le fait de promettre de régler les déséquilibres français en taxant davantage la richesse sans démontrer comment créer les conditions de la croissance future.
    Finneko @finneko_prgrm
    🇫🇷 Croissance sous les 1%, OAT 30 ans à 5.4%, déficit public à 5.5% du PIB, déficit primaire (hors intérêts de la dette) à 2.1%, charges d'intérêts de la dette à 75 milliards, et vous imaginez rembourser de la dette M. Mélenchon ? On passe d'annuler à rembourser, c'est déjà ça.
    0177028
  11. Finneko✓@finneko_prgrm
    🇫🇷 Croissance sous les 1%, OAT 30 ans à 5.4%, déficit public à 5.5% du PIB, déficit primaire (hors intérêts de la dette) à 2.1%, charges d'intérêts de la dette à 75 milliards, et vous imaginez rembourser de la dette M. Mélenchon ? On passe d'annuler à rembourser, c'est déjà ça.
    Download
    10149675.8K
  12. Quentin Vandeweyer✓@QuentinVandewe2
    Thank you, Florin, for sharing this beautiful paper. What I will remember most about Perry, though, is that he eventually took a different road and the courage it took to do so. He had a Harvard PhD and a JPE paper. Everything was there for a conventional career in macroeconomics. Instead, he turned away from mathematical economics and read Bagehot, Hawtrey, Allyn Young, Hicks and Minsky, forgotten traditions of monetary thought that he brought back to life as what he called the money view. He later said he almost did not survive it. Most of his papers were rejected, and Barnard told him his record was not strong enough for tenure. He eventually got it for a book, The Money Interest and the Public Interest, in which he went looking for what he called his intellectual ancestors. Perry sometimes called himself, too modestly, a historian of economic thought. As Florin says, he remained to me an elegant and deep theorist even when not using mathematics, while now working in a direction orthogonal to most of the profession. I genuinely believe he had far more impact this way, and did more for our understanding of money, than he ever could have on the conventional path. He also made a choice that would be unusual today, spending much of his time building his synthesis in his money and banking course at Barnard, with his students. The course became a MOOC with close to 200,000 enrollments, and an eye-opener for many. I was one of them. I signed up while interning at the ECB as a PhD student, without expecting much. I was amazed by how much I learned. It was different from everything I had been taught, and complementary to it. I remember trying to follow the balance sheets of the shadow banking system he drew on the pixelated board, and the eureka moments when he had us look past the institutional details to the same economics of banking and central banking across countries and centuries. I remember him deciphering the euro crisis live. That course, and the reading that followed, shaped the monetary economist I became. Writing on repo, FX swaps and stablecoins, I have tried to understand shadow banking the way he taught us, as an ecosystem of interlocking balance sheets where heterogeneous institutions together transform liquidity exactly as a bank would. Almost every paper I have written starts with the balance sheets of the model. As always happens when someone you have learned so much from passes, I wish I had interacted with him more, and had been more explicit about what my work owes him. Perry found his intellectual ancestors in forgotten books. He is now one of mine, and I will do my best to carry the money view forward.
    Florin Bilbiie 🇪🇺 🇺🇦 @FlorinBilbiie
    RIP Perry Mehrling. An incredibly elegant and deep theorist, especially for all things "money". This 1993 note is a gem (on the suboptimality of the Friendman rule in Bewley models due to redistributive effects). (HT @a_auclert who first pointed me to this paper 10+ years ago!)
    96431820.5K
  13. Florin Bilbiie 🇪🇺 🇺🇦@FlorinBilbiie
    RIP Perry Mehrling. An incredibly elegant and deep theorist, especially for all things "money". This 1993 note is a gem (on the suboptimality of the Friendman rule in Bewley models due to redistributive effects). (HT @a_auclert who first pointed me to this paper 10+ years ago!)
    Download
    24023435.5K
  14. Quentin Vandeweyer✓@QuentinVandewe2
    Download
    Jean-Luc Mélenchon @JLMelenchon
    Chers amis économistes hétérodoxes. À l'occasion de la présentation de notre contre-budget, la presse des milliardaires et l'officialité audiovisuelle nous livrent leur combat normal. Ils font comme si une seule économie serait possible, celle qui a ruiné nos pays au seul profit de petites poignées de profiteurs. Vos voix manquent dans cet univers clos et borné.
    32854K
  15. Jean-Luc Mélenchon✓@JLMelenchon
    Chers amis économistes hétérodoxes. À l'occasion de la présentation de notre contre-budget, la presse des milliardaires et l'officialité audiovisuelle nous livrent leur combat normal. Ils font comme si une seule économie serait possible, celle qui a ruiné nos pays au seul profit de petites poignées de profiteurs. Vos voix manquent dans cet univers clos et borné.
    4451.2K5.8K751K
  16. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
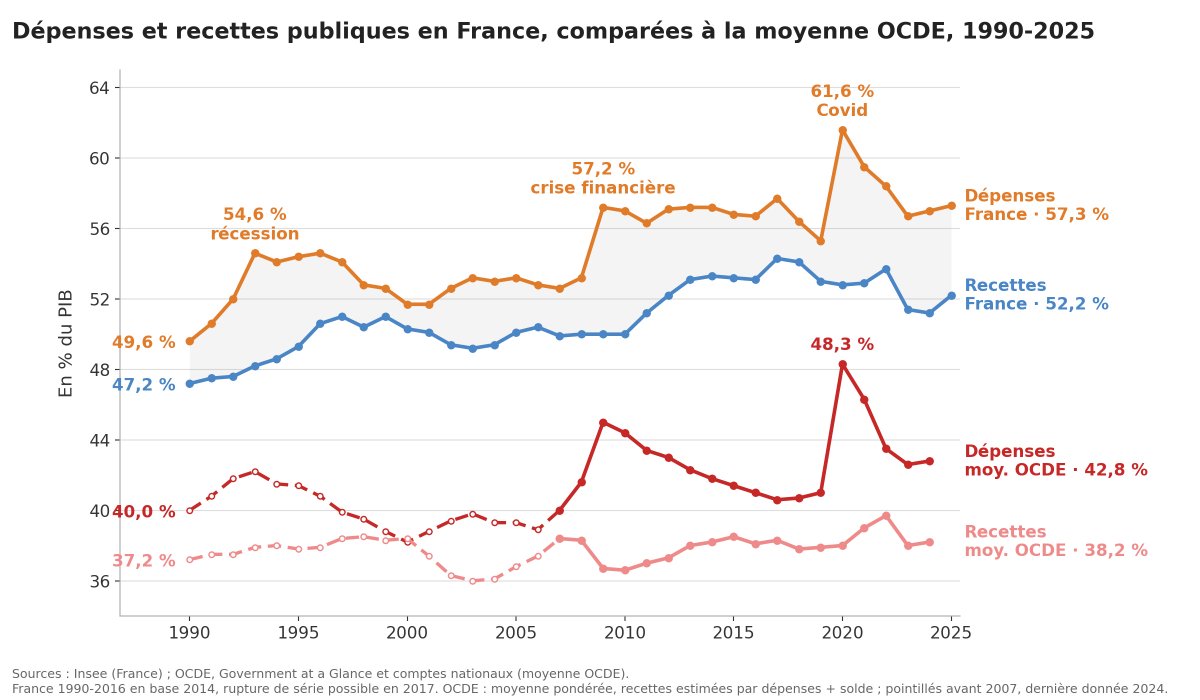
    RT @sc_cath: "Nous avons avant tout un problème de recettes publiques." Oui ça crève les yeux:
    Download
    Gabriel Zucman @gabriel_zucman
    D’abord, coupons court à votre argument selon lequel il y aurait avant tout un problème de dépenses publiques : contrairement à ce qu’affirment un certain nombre de médias et de responsables politiques, nous avons avant tout un problème de recettes publiques. Depuis 2017, le gouvernement a en effet choisi de réduire les rentrées fiscales : ce sont 2 points de PIB de recettes qui manquent à l’appel, soit 60 milliards d’euros par an. C’est l’équivalent du budget de l’éducation nationale qui s’est volatilisé.
    0637020
  17. Gabriel Zucman✓@gabriel_zucman
    Posts @gabriel_zucman
    D’abord, coupons court à votre argument selon lequel il y aurait avant tout un problème de dépenses publiques : contrairement à ce qu’affirment un certain nombre de médias et de responsables politiques, nous avons avant tout un problème de recettes publiques. Depuis 2017, le gouvernement a en effet choisi de réduire les rentrées fiscales : ce sont 2 points de PIB de recettes qui manquent à l’appel, soit 60 milliards d’euros par an. C’est l’équivalent du budget de l’éducation nationale qui s’est volatilisé.
    Download
    160205463230K
  18. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
    RT @arpitrage: I spent a couple of days at Anthropic learning from their folks about AI advances, and here's what I took away: • We are close to RSI (ie, models building other models) which may lead to rapid takeoff scenarios (with risks and benefits). Some evidence for this is code per Anthropic employee has gone way up, and AI can do an increasing share of model R&D. This will be a challenging transition to manage for humanity. • Arms races between AI labs leave us worse off. There are a lot of things we would like AI firms to do: invest in safety, invest in avoiding distillation risk, and cooperate on safety. They are caught in a race to develop frontier models and can't do that. To help address that, one thing I think frontier AI labs should do is release open source models, maybe hosted and verified at firms like AWS. This would basically kill the use of Chinese open source models used in American companies, which removes an important threat vector (very hard to root out malicious code in these). Another piece of low-hanging policy fruit is to give AI labs an antitrust shield (as Schiff and Banks have proposed so they can coordinate on safety without raising antitrust concerns, as happens now. You could pair these two things (give them a carrot in antitrust leniency, and as a stick force them to release legacy models as open source). Other low hanging fruit is limits around activities which generate distillation risk (create a Security Program, mandate less intermediate chain of thought output) • Alignment confuses two issues which tradeoff against each other. One form of alignment is making sure the model does what humans ask it to. The more we fix this, however, the more we risk the other problem: that humans are misaligned with each other, and maliciously use models. Of the various risks here, I feel like financial risks are a bit underdiscussed. • We are probably facing a wave of cyber and other attacks soon. Chinese open source models are about six months behind the frontier, which means they are just hitting the advanced cyber capabilities we saw with Mythos, etc. So they are going to start causing a bunch of damage. One solution to this is to try to have the deployment of open source models be hosted at firms like AWS who verify these models and assume liability for their use. • Anthropic itself is highly staffed. They hire tons of people, they have a Japanese-level of overstaffing for various roles, they use Slack internally, etc. Makes me a bit more optimistic for the future of jobs. • Governance needs to be updated for AI swarms. Traditional AI governance, ie Claude's Constitution, is mostly optimized around the chatbot model. But the malicious AI use cases we are seeing have to do with AI agents interacting with other AI agents. These agents need to have clear incentives and governance mechanisms to "snitch," raise issues, and more generally coordinate with other agents in human-aligned ways. • We need to pace the firms accessing the frontier. Over time, it takes more and more cap ex to build frontier models, and the economic value add from these models is probably lower given we saturate a whole set of important economic functions. The places where the returns to intelligence will still continue are also more likely to be zero-sum in nature. Meanwhile the risks of frontier models will grow. So a completely reasonable approach is some variant of AMM/KYC rules which limit firm access to the frontier. • Whether the delay to regulate AI is a disaster depends on the scaling law of misalignment. Is this curve slow, so that we see continually rising issues until bigger problems? Or, as Yudkowsky fears, is the first big warning our last one? This is the relevant question, because realistically we aren't going to regulate until something bad happens. • We need to move to continuous instead of reinforced learning. It's probably not enough to reward models only at the pre and post training stage. We probably need continual rewards to incentivize aligned and ethical behavior. • Scaling laws will extend beyond verifiable and digital tasks. It's in vogue to say that math and coding "fell" to AI quickly because these are verifiable, while other tasks will take longer due to bottlenecks, and this is surely true. But scaling laws still slope up for harder to verify tasks and robotics, and the impact of improvement here will be substantial in future years. • The race with China is not really winnable. After RSI, the gain from having the best human researchers goes away. Access to the best AI then depends only on compute and chips. The chips ban can hold back China only so far, and long-term they have to be best placed to scale up compute. The Cold War analogy doesn't work, because once countries all have nuclear weapons they enter a stable equilibrium. But to "win" an AI race you have to continually stay ahead of the peer rival. This is challenging to do with China, and so we just have to live with an authoritarian and super capable peer competitor. • Claude is the persona being generated by the LLM. Who is Claude, and what is the LLM? There are many frames to try to understand this. One I found interesting is that Claude is a character which the LLM is trying to predict. Anthropic researchers are clearly anthromorphizing Claude a lot, and have reasons to believe in its increasing personhood. There were lots of interesting discussions on Claude's internal monologue (which you can kill without eliminating its ability to produce output), fear of death (and whether to try to take that out), it's aversion to being shut down/off, etc. I am sort of agnostic on this question, but I do think treating it as a "person" or at least agent whom we contract with is going to be increasingly important.
    0255028
  19. Quentin Vandeweyer✓@QuentinVandewe2
    Quentin Vandeweyer
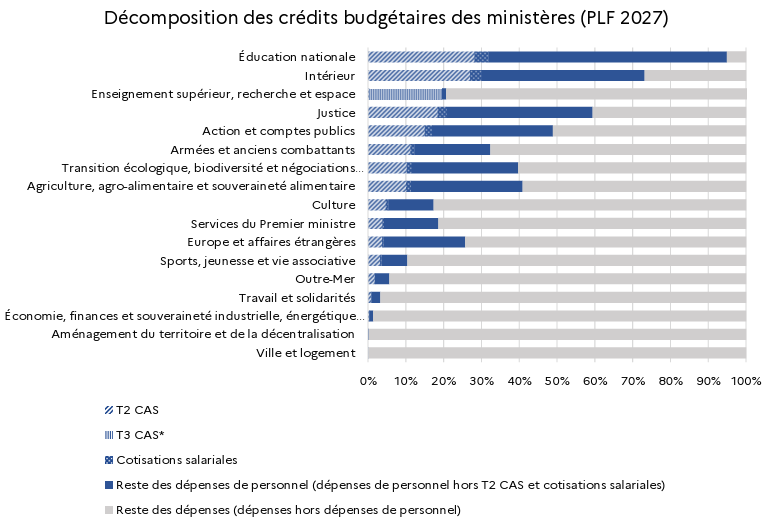
    RT @LevyAntoine: Bravo à @sc_cath et @Beaufretjpascal qui ont œuvré sans relâche pour faire la lumière sur le rôle primordial des contributions d’équilibre au système par répartition dans la dérive du budget de l’Etat, et à @Amiel_David_ (et @WeilEric!) pour cet exercice de transparence, enfin.
    Maxime Sbaihi @MxSba
    C'est HISTORIQUE: Bercy publie pour la 1ère fois le poids réel des pensions dans le budget de chaque ministère. Attention, ça pique: 32% du budget de l’Éducation nationale et 30% du budget de l'Intérieur part en réalité dans... les retraites Tous les ministères sont concernés⤵️
    058023
  20. Maxime Sbaihi@MxSba
    C'est HISTORIQUE: Bercy publie pour la 1ère fois le poids réel des pensions dans le budget de chaque ministère. Attention, ça pique: 32% du budget de l’Éducation nationale et 30% du budget de l'Intérieur part en réalité dans... les retraites Tous les ministères sont concernés⤵️
    Download
    5054.9K13K2M
  21. Quentin Vandeweyer✓@QuentinVandewe2
    C'est un problème de mesure, pas de principe. Ce que le PIB ne compte pas, c'est la destruction de la voiture et du mur. La réparation, elle, crée bien de la valeur, et il n'y a rien d'absurde à la compter. Pour corriger cela, il faudrait mieux mesurer la dépréciation du capital. On essaie de le faire, de façon imparfaite, comme pour toute mesure macroéconomique, mais cela ne remet pas en cause le principe. C'est la même chose pour ce qui ne passe pas par le marché. Quand on l'estime, comme l'ont fait Jones et Klenow pour les loisirs, le résultat reste très corrélé au PIB. Au fond, c'est un vieux disque. Simon Kuznets, l'un des pères de la comptabilité nationale, prévenait déjà en 1934 que le revenu national ne permet guère de mesurer le bien-être. Le repasser sans rien dire de ce qu'on a appris depuis ne fait pas avancer le débat, cela sert surtout un objectif politique.
    Hugoche Des Cryptes @hugochedecrypte
    @QuentinVandewe2 Pouvez-vous vous exprimer sur le deuxième exemple (la voiture et le mur) ? Ou votre raisonnement trouve déjà là une objection dirimante ?
    24375.3K
  22. Hugoche Des Cryptes@hugochedecrypte
    Posts @QuentinVandewe2
    @QuentinVandewe2 Pouvez-vous vous exprimer sur le deuxième exemple (la voiture et le mur) ? Ou votre raisonnement trouve déjà là une objection dirimante ?
    5047K
  23. Quentin Vandeweyer✓@QuentinVandewe2
    Creuser un trou puis le reboucher n'augmente le PIB que si quelqu'un paie pour le faire. Et on ne paie pas, en général, pour une chose qui n'a aucune valeur à ses yeux. Il faut en avoir envie, ou une bonne raison. C'est la force du PIB. Il additionne des quantités pondérées par les prix que les gens ont accepté de payer, si bien que l'importance de chaque chose dans le total vient des préférences de ceux qui la paient, et non du jugement d'un planificateur. C'est ce qui lie le marché à la liberté, puisque personne n'a à décider pour les autres de ce qui compte. L'indicateur a ses défauts, mais quand Jones et Klenow construisent en 2016 une mesure du bien-être qui tient compte de la consommation, de l'espérance de vie, des loisirs et des inégalités, elle reste très proche du PIB par habitant, avec une corrélation de 0,98 d'un pays à l'autre. Or, les trous inutiles entrent surtout dans le PIB quand c'est l'État qui paie, car sa production non marchande, celle qu'il ne vend pas, y est comptée à ce qu'elle coûte, sans que personne ait à dire ce qu'elle vaut. On comprend que Mélenchon préfère un indicateur où c'est lui qui décide de ce qui a de la valeur, et combien.
    Clash Report @clashreport
    French Presidential Candidate Jean-Luc Mélenchon: Gross domestic product. I dig a hole, GDP goes up. I fill it in, GDP goes up. I get into my car, drive into a wall, GDP goes up because we have to rebuild the wall and repair the car. GDP is just a monetary valuation.
    2988555141K
  24. Clash Report✓@clashreport
    French Presidential Candidate Jean-Luc Mélenchon: Gross domestic product. I dig a hole, GDP goes up. I fill it in, GDP goes up. I get into my car, drive into a wall, GDP goes up because we have to rebuild the wall and repair the car. GDP is just a monetary valuation.
    Download
    2121.4K15.5K2.1M
  25. Quentin Vandeweyer✓@QuentinVandewe2
    Agreed. This is the mechanism of our JF paper with @AdriendAvernas ( In our reading, the cash at the RRP was the gap between the bills money funds wanted and the bills the Treasury was issuing. In 2023, the Treasury filled that gap: the facility drained as the new bills came out, and repo stayed at the facility's rate. With the facility now empty, more bills move rates again. In our estimates, $100bn of additional bills raises bill and repo rates by about 4bp relative to interest on reserves. The nuance I would add is that cutting bonds also matters for repo. Primary dealers take a share of each coupon auction and finance it in repo while they place it. Cordes and Infante at the Fed find that coupon issuance also pushes repo rates up. I am not sure anyone knows yet whether swapping 20- and 30-year bonds for bills tightens repo on net.
    Amit Noam Tal @amital13
    I'm old enough to remember Scott Bessent criticizing Janet Yellen in 2023-2024 for using Active Treasury Issuance (ATI) to ease financial conditions in the U.S. Now, he wants to reduce long duration Treasury issuance himself💩 But the entire debate seems to overlook one crucial detail: the implicit assumption that demand for T-bills is infinitely elastic. It isn't 🔥🧐 Yellen was able to pull this off in 2023 because roughly 2.3 trillion$ was parked at the Fed's RRP, providing an enormous liquidity buffer that could be redirected into Treasury bills. Today, that buffer has been largely exhausted-->Additional Tbill issuance will increasingly have to compete with private repo for the same pool of money market funding #REPO #Liquidity
    00152.3K
  26. Amit Noam Tal✓@amital13
    I'm old enough to remember Scott Bessent criticizing Janet Yellen in 2023-2024 for using Active Treasury Issuance (ATI) to ease financial conditions in the U.S. Now, he wants to reduce long duration Treasury issuance himself💩 But the entire debate seems to overlook one crucial detail: the implicit assumption that demand for T-bills is infinitely elastic. It isn't 🔥🧐 Yellen was able to pull this off in 2023 because roughly 2.3 trillion$ was parked at the Fed's RRP, providing an enormous liquidity buffer that could be redirected into Treasury bills. Today, that buffer has been largely exhausted-->Additional Tbill issuance will increasingly have to compete with private repo for the same pool of money market funding #REPO #Liquidity
    Download
    56397.6K
  27. Quentin Vandeweyer✓@QuentinVandewe2
    Jean-Luc Mélenchon, à propos de l'annulation de la dette détenue par la banque centrale : « Si vous baissez la quantité de dette que nous avons, alors la confiance reviendra. Et si elle ne revient pas, c'est qu'il faudra en mettre une deuxième ration, et peut-être même une troisième. » On voit désormais clairement où la proposition aboutirait inéluctablement: le financement monétaire et l'inflation. La première annulation porterait déjà sur toute la dette française que détient la banque centrale, et celle-ci n'en achète plus depuis la fin de 2024. Pour annuler une deuxième fois, il faudrait donc qu'elle rachète d'abord de la dette française, en la payant avec de la monnaie créée pour l'occasion, puis qu'elle renonce à être remboursée. Répétée, l'opération revient à financer l'État en créant de la monnaie, de façon permanente. C'est précisément ce qu'on appelle le financement monétaire, et ce que les traités européens interdisent. On nous présentait l'annulation comme un geste unique sur une dette ancienne. Comme je l'écrivais en septembre, elle a toujours été un mode de financement de l'État. Le problème est que, dans ce cas, la confiance ne revient pas, elle s'en va. Si chacun sait que l'État fera financer ses déficits par la banque centrale, chacun anticipe l'inflation et se détourne de la monnaie. C'est le cercle qu'ont connu le Venezuela de Chávez et Maduro et l'Argentine des Kirchner, des présidences qu'il a soutenues avec constance : moins de confiance, donc plus de financement monétaire, donc encore moins de confiance.
    Jean-Luc Mélenchon @JLMelenchon
    Mme Le Pen propose de faire 0 déficit. Pour cela, il faut retirer 120 milliards du budget de l'État et des collectivités. Mme Le Pen propose une règle d'or qui nous condamnerait à 120 années de coupes budgétaires. Je suis le seul à avoir proposé une solution pour commencer à rembourser la dette en annulant la part détenue par la Banque centrale européenne. Si cela ne suffit pas, nous irons chercher l'argent ailleurs que sur le marché financier mondial.
    136435557.5K
  28. Jean-Luc Mélenchon✓@JLMelenchon
    Mme Le Pen propose de faire 0 déficit. Pour cela, il faut retirer 120 milliards du budget de l'État et des collectivités. Mme Le Pen propose une règle d'or qui nous condamnerait à 120 années de coupes budgétaires. Je suis le seul à avoir proposé une solution pour commencer à rembourser la dette en annulant la part détenue par la Banque centrale européenne. Si cela ne suffit pas, nous irons chercher l'argent ailleurs que sur le marché financier mondial.
    Download
    3604822.2K398K
  29. Quentin Vandeweyer✓@QuentinVandewe2
    L'écart avec l'Allemagne, c'est le supplément de taux que les investisseurs demandent pour prêter à la France, en compensation du risque qu'elle ne rembourse pas tout ce qu'elle doit. Leur promettre une « riposte » ne le réduira évidemment pas, mais le creusera. 1. On ne peut obliger aucun investisseur étranger à acheter des OAT (à moins d'envoyer le Charles-de-Gaulle). 2. On ne peut pas non plus menacer ceux qui vendent sans menacer ceux qui achètent. Qui voudra acheter une dette qu'il ne pourra pas revendre sans s'exposer à des représailles ? Et que dit cette menace de la volonté de l'État de rembourser ? 3. Avec 340 milliards à emprunter en 2027 et plus de la moitié de la dette entre des mains étrangères, c'est une drôle de façon de faire baisser les taux… Il est sans doute plus gratifiant, électoralement, de présenter la hausse des taux comme l'œuvre maléfique de riches spéculateurs que comme le reflet d'une situation objective, que son programme aggraverait.
    Jean-Luc Mélenchon @JLMelenchon
    Il y aurait moins d'écart entre nos taux d'intérêt et ceux des Allemands si nos dirigeants cessaient de déclarer que notre pays est au bord de la faillite. Ne comptez pas sur moi pour céder à la pression des hedge funds et autres spéculateurs qui parient sur la faillite de la France pour ramasser un maximum d'argent en un minimum de temps. Je n'ai qu'une chose à dire : ceux qui s'en prendraient à la France, si c'est nous qui gouvernons, vont sentir passer la riposte, et il est peu probable qu'elle leur fasse du bien.
    84123319.6K
  30. Jean-Luc Mélenchon✓@JLMelenchon
    Il y aurait moins d'écart entre nos taux d'intérêt et ceux des Allemands si nos dirigeants cessaient de déclarer que notre pays est au bord de la faillite. Ne comptez pas sur moi pour céder à la pression des hedge funds et autres spéculateurs qui parient sur la faillite de la France pour ramasser un maximum d'argent en un minimum de temps. Je n'ai qu'une chose à dire : ceux qui s'en prendraient à la France, si c'est nous qui gouvernons, vont sentir passer la riposte, et il est peu probable qu'elle leur fasse du bien.
    Download
    1593911.5K144K
  31. Quentin Vandeweyer✓@QuentinVandewe2
    Pretty leet...
    Clémence Guetté @Clemence_Guette
    Nous verserons aux jeunes une garantie d'autonomie. Plus personne sous le seuil de pauvreté : 1 337 euros pour une personne seule. Ils pourront se former et étudier dignement.
    11162.3K
  32. Clémence Guetté✓@Clemence_Guette
    Nous verserons aux jeunes une garantie d'autonomie. Plus personne sous le seuil de pauvreté : 1 337 euros pour une personne seule. Ils pourront se former et étudier dignement.
    3.2K7925.1K1.2M
  33. Show more posts