Fintables@fintables
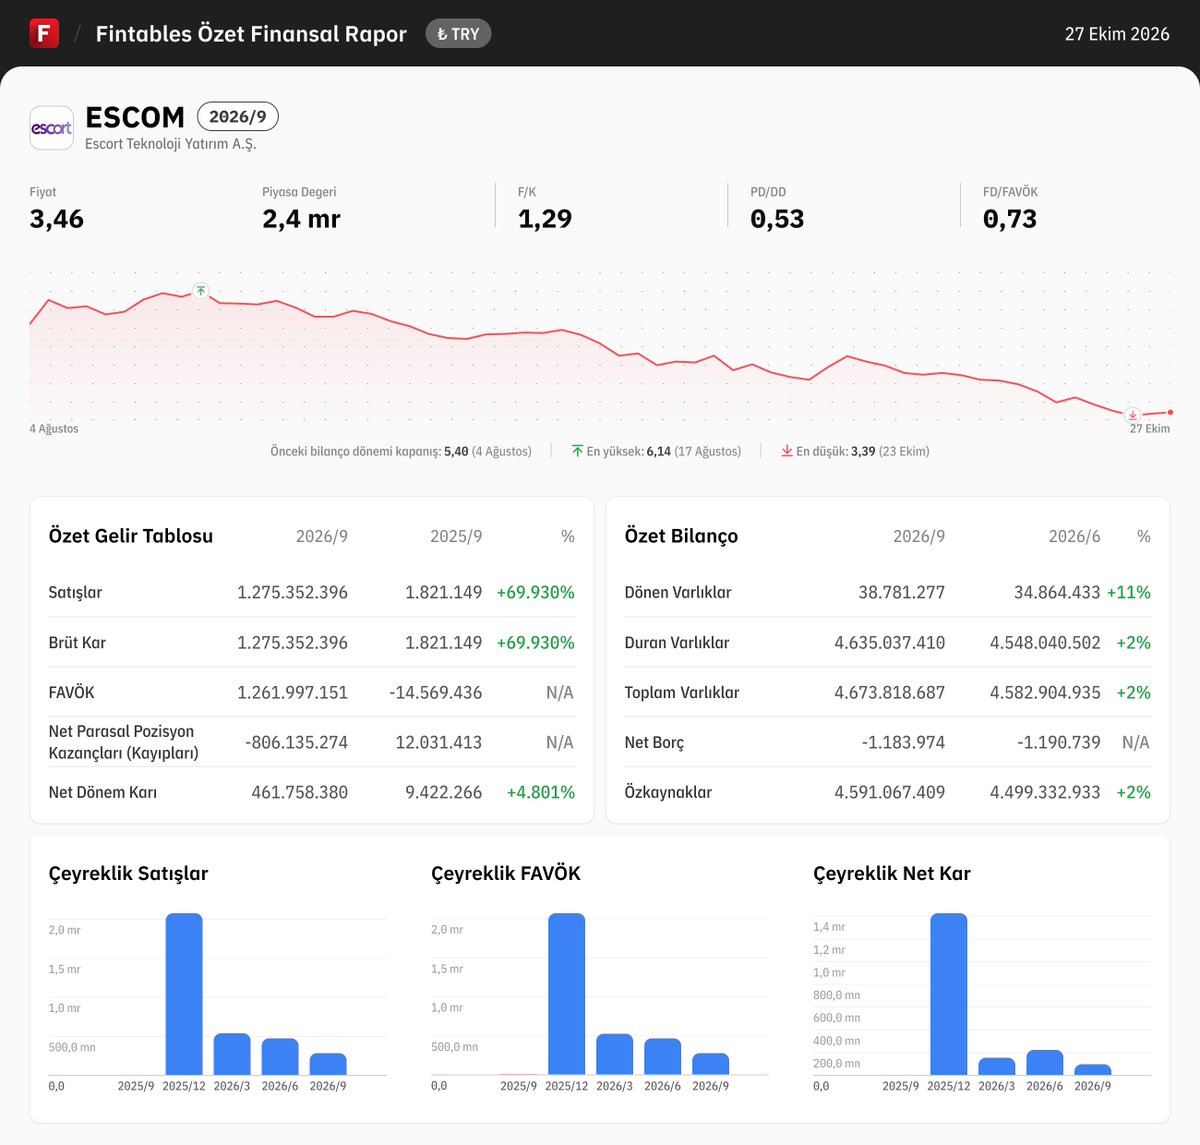
$ESCOM 2026/9 finansal tabloları açıklandı.
Detaylı analiz için:
Mobilde incelemek için: #ESCOM @fintablesevo
293649190K
Posts with #ESCOM
Public posts on X that use #ESCOM.




Kazım sessiz takipci! @Kazm94074213@HERB0K0LOG_ Escom hocam size zahmet.



Fintables @fintables$ESCOM 2026/9 finansal tabloları açıklandı. Detaylı analiz için: Mobilde incelemek için: #ESCOM @fintablesevo


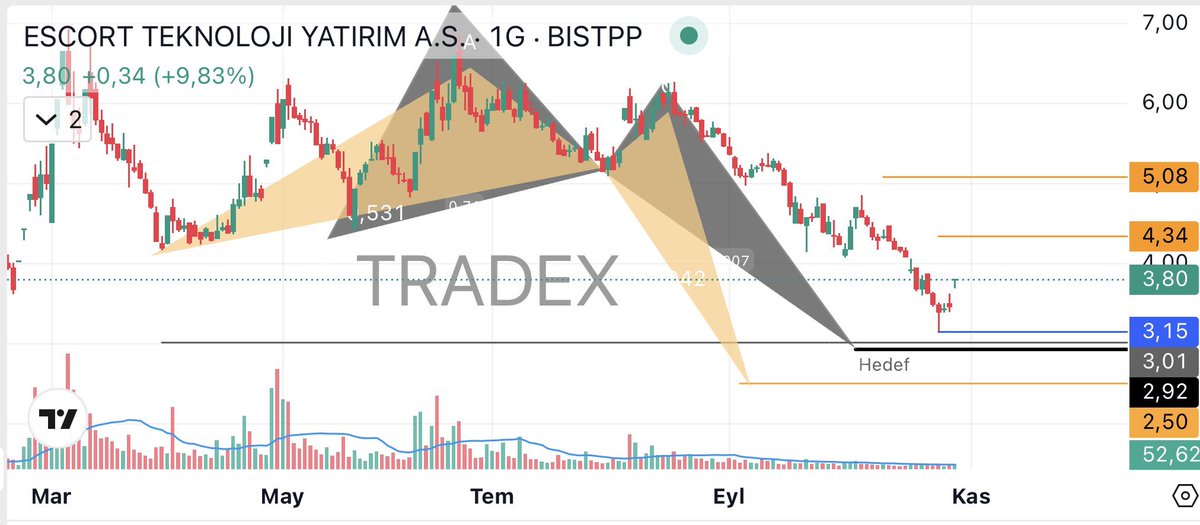
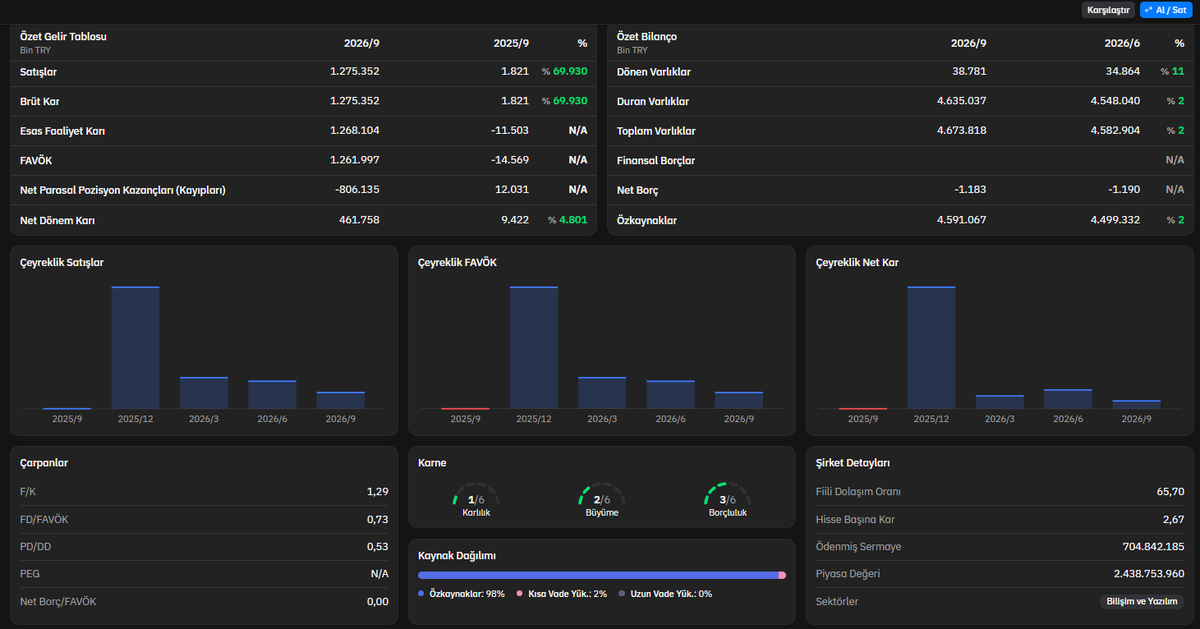
BORSACI MUSK @Enversaid11#escom $ESCOM – 2026/9 BİLANÇO ANALİZİ 🟡 BİLANÇO: ORTA Escort Teknoloji Yatırım A.Ş., 2026 yılının ilk dokuz ayında 1,28 milyar TL hasılat, 1,26 milyar TL FAVÖK ve 461,76 milyon TL net kâr açıklamıştır. Geçen yılın aynı döneminde yalnızca 9,42 milyon TL net kâr elde eden şirketin finansal sonuçlarında oldukça güçlü bir artış görülüyor. Ancak ESCOM'un faaliyet modeli klasik üretim ve ticaret şirketlerinden farklıdır. Şirket, teknoloji girişimlerine yatırım yapmakta ve finansal yatırımlarındaki gerçeğe uygun değer değişimlerini gelir tablosuna yansıtmaktadır. Bu nedenle açıklanan hasılat ve FAVÖK rakamlarını geleneksel ürün satışları ve operasyonel nakit üretimi gibi değerlendirmek doğru değildir. 2026/9 döneminde finansal yatırımlardan kaynaklanan 1,27 milyar TL'lik kazanca karşılık 806,14 milyon TL parasal pozisyon kaybı oluşmuştur. Şirketin yüksek muhasebesel kârlılığına rağmen faaliyet nakit akışının negatif olması, açıklanan kârın nakde dönüşümü açısından dikkat çekiyor. Buna karşılık 4,59 milyar TL özkaynak, son derece düşük finansal borçluluk ve geniş teknoloji girişimi portföyü şirketin güçlü taraflarını oluşturuyor. ESCOM'UN BİLANÇOSUNDA BORÇLULUK SORUNU BULUNMUYOR. ANCAK KÂRLILIĞIN BÜYÜK ÖLÇÜDE FİNANSAL YATIRIMLARDAKİ MUHASEBESEL KAZANÇLARA DAYANMASI, NAKİT ÜRETİMİ VE KÂRIN SÜRDÜRÜLEBİLİRLİĞİ AÇISINDAN TEMKİNLİ DEĞERLENDİRME GEREKTİRİYOR. 📌 HASILAT VE FAALİYET PERFORMANSI 🟢 Hasılat, 2025/9 dönemindeki 1,82 milyon TL'den 2026/9 döneminde 1,28 milyar TL'ye yükselmiştir. Artış yaklaşık %69.930'dur. 🟢 Brüt kâr da 1,82 milyon TL'den 1,28 milyar TL'ye yükselmiştir. Finansal tablolarda satışların maliyeti bulunmadığından brüt kâr, hasılata eşit görünmektedir. Ancak burada önemli bir muhasebesel ayrım bulunuyor. ESCOM'un hasılatının 1,27 milyar TL'lik kısmı finansal yatırımlarla ilişkili kazançlardan oluşmaktadır. Bu nedenle söz konusu artış, şirketin teknoloji ürünleri satışlarını aynı oranda büyüttüğü anlamına gelmiyor. Finansal yatırım portföyündeki değişimlerin gelir tablosuna yansıması, şirketin yatırım faaliyetlerinden kaynaklanan muhasebesel performansını ortaya koyuyor. HASILATTAKİ OLAĞANÜSTÜ ARTIŞIN TEMELİNDE GELENEKSEL SATIŞ BÜYÜMESİ DEĞİL, FİNANSAL YATIRIMLARDAN ELDE EDİLEN KAZANÇLAR BULUNUYOR. 📌 ESAS FAALİYET KÂRI VE FAVÖK 🟢 Esas faaliyet sonucu, 2025/9 dönemindeki 11,50 milyon TL zarardan 2026/9 döneminde 1,27 milyar TL kâra dönmüştür. 🟢 FAVÖK, geçen yılın 14,57 milyon TL negatif seviyesinden 1,26 milyar TL pozitif seviyeye yükselmiştir. Bu rakamlar oldukça güçlü bir muhasebesel iyileşmeye işaret ediyor. Ancak finansal yatırımlardan kaynaklanan kazançların faaliyet performansına yansıması nedeniyle FAVÖK'ün yorumlanmasında dikkatli olunmalıdır. ESCOM'un FAVÖK'ü, üretim şirketlerinde olduğu gibi ürün satışlarından yaratılan operasyonel nakit kazanma gücünü doğrudan temsil etmiyor. 🟢 Genel yönetim giderleri 16,65 milyon TL'den 13,57 milyon TL'ye gerileyerek %18,5 azalmıştır. Personel giderleri 8,16 milyon TL'den 7,62 milyon TL'ye, denetim ve danışmanlık giderleri ise 2,69 milyon TL'den 2,26 milyon TL'ye düşmüştür. Bu durum, şirketin yönetim giderlerini kontrol altında tuttuğunu gösteriyor. ESCOM'DA FAALİYET GİDERLERİ KONTROL ALTINDA. ANCAK YÜKSEK FAVÖK'ÜN TEMEL BELİRLEYİCİSİ YATIRIM PORTFÖYÜNDEN KAYNAKLANAN KAZANÇLAR OLDUĞUNDAN, BU TUTAR DOĞRUDAN NAKİT ÜRETİM GÜCÜ OLARAK YORUMLANMAMALI. 📌 ÜÇÜNCÜ ÇEYREK PERFORMANSI 🔴 Üçüncü çeyrek hasılatı 276,39 milyon TL gerçekleşmiştir. İkinci çeyrekte yaklaşık 590 milyon TL seviyesinde bulunan hasılatın üçüncü çeyrekte belirgin şekilde gerilediği görülüyor. 🔴 Üçüncü çeyrek esas faaliyet kârı 276,29 milyon TL'dir. 🔴 Üçüncü çeyrek net kârı 91,67 milyon TL gerçekleşmiştir. İkinci çeyrekte yaklaşık 280 milyon TL seviyesinde bulunan net kârın üçüncü çeyrekte önemli ölçüde gerilemesi dikkat çekiyor. Üçüncü çeyrekte 184,60 milyon TL parasal pozisyon kaybı oluşmuştur. Şirket, üçüncü çeyrekte pozitif faaliyet sonucu elde etmesine rağmen parasal pozisyon kaybı nedeniyle bu tutarın önemli bölümünü net kâra taşıyamamıştır. 2025 yılının üçüncü çeyreğinde ise 92,93 bin TL net zarar bulunuyordu. Dolayısıyla yıllık bazda iyileşme devam ederken 2026'nın ikinci çeyreğine göre momentum zayıflamıştır. ESCOM'UN ÜÇÜNCÜ ÇEYREKTE KÂRLILIĞI DEVAM ETSE DE İKİNCİ ÇEYREĞE GÖRE KAZANÇ İVMESİ BELİRGİN BİÇİMDE YAVAŞLAMIŞTIR. 📌 NET KÂR VE PARASAL POZİSYON KAYBI 🟢 Net dönem kârı, 2025/9 dönemindeki 9,42 milyon TL'den 2026/9 döneminde 461,76 milyon TL'ye yükselerek yaklaşık %4.801 artmıştır. Ancak net kârın oluşumunda iki büyük kalem belirleyici olmuştur. 🟢 Finansal varlıkların gerçeğe uygun değer değişimlerinden kaynaklanan kazanç 1,27 milyar TL'dir. 🔴 Net parasal pozisyon sonucu ise geçen yılın 12,03 milyon TL kazancından 806,14 milyon TL kayba dönmüştür. Bu kalemde yaklaşık 818,17 milyon TL'lik olumsuz değişim bulunmaktadır. Parasal pozisyon kaybı, şirketin parasal olmayan varlıkları ve özkaynak yapısının enflasyon muhasebesi kapsamında düzeltilmesinden kaynaklanmaktadır. Bu tutar doğrudan nakit çıkışı değildir. Ancak raporlanan dönem kârını önemli ölçüde azaltmaktadır. Şirketin 1,27 milyar TL finansal yatırım kazancına rağmen 461,76 milyon TL net kâr açıklaması, parasal pozisyon kaybının finansal sonuçlar üzerindeki belirleyici etkisini gösteriyor. ESCOM'UN NET KÂRI GÜÇLÜ BİÇİMDE ARTMASINA RAĞMEN BU KÂRIN BÜYÜK ÖLÇÜDE FİNANSAL YATIRIM KAZANÇLARINA DAYANMASI, GERÇEKLEŞMİŞ NAKİT KAZANCI İLE MUHASEBESEL KÂRIN BİRBİRİNDEN AYRILMASINI GEREKTİRİYOR. 📌 FİNANSAL YATIRIMLAR VE PORTFÖY YAPISI 🟢 Finansal yatırımlar, 2025 yıl sonundaki 4,18 milyar TL'den 2026/9 döneminde 4,63 milyar TL'ye yükselerek %10,7 artmıştır. Bu yatırımlar şirketin toplam varlıklarının yaklaşık %99,1'ini oluşturmaktadır. ESCOM'un bilançosu büyük ölçüde teknoloji girişimlerine yapılan yatırımlardan meydana geliyor. Finansal yatırım dipnotlarında öne çıkan iştirakler: 🟢 Bilgera Yazılım: ESCOM'a ait payın kayıtlı tutarı 1,96 milyar TL. Geçen yıl sonuna göre yaklaşık %34 artmıştır. 🔴 Alesta Elektronik Teknoloji Yatırım: 1,75 milyar TL. Önceki yıl sonuna göre sınırlı gerileme bulunmaktadır. 🔴 One Human Yazılım: 369,66 milyon TL. Yaklaşık %8,4 gerilemiştir. 🟢 Robotistan: 135,44 milyon TL. Yaklaşık %63,6 artmıştır. 🟢 Finesta Finansal Teknolojiler: 184,30 milyon TL. Sınırlı artış bulunmaktadır. 🔴 Epigraf Teknoloji: 55,39 milyon TL. Yaklaşık %46,8 gerilemiştir. 🟢 Nar Teknoloji: 78,12 milyon TL. Yaklaşık %9,9 artmıştır. 🔴 Digiform Yazılım: 82,81 milyon TL. Yaklaşık %6,3 gerilemiştir. Bu rakamlar ESCOM'un ilgili şirketlerde sahip olduğu payların finansal tablolarda kayıtlı tutarlarını göstermektedir; iştiraklerin tamamının finansal büyüklükleri değildir. Bilgera ve Alesta, portföyün en büyük iki bileşenidir. Bu iki iştirak toplam finansal yatırımların yaklaşık %80,3'ünü oluşturmaktadır. Bu yoğunlaşma önemli bir noktadır. Portföyde çok sayıda teknoloji girişimi bulunmasına rağmen finansal yatırımların büyük bölümü iki şirkette toplanmıştır. Dolayısıyla bu iştiraklerdeki gelişmeler, ESCOM'un finansal sonuçları üzerinde diğer girişimlere kıyasla daha belirleyici olabilir. ESCOM'UN TEKNOLOJİ YATIRIM PORTFÖYÜ GENİŞ OLSA DA FİNANSAL VARLIKLARIN BÜYÜK BÖLÜMÜNÜN BİLGERA VE ALESTA'DA YOĞUNLAŞMASI, PORTFÖY PERFORMANSINDA BU İKİ İŞTİRAKİN ÖNEMİNİ ARTIRIYOR. 📌 TEKNOLOJİ GİRİŞİMLERİ VE FAALİYET GELİŞMELERİ Faaliyet raporuna göre ESCOM, 30 Eylül 2026 itibarıyla 59 iştirakten oluşan teknoloji yatırım ekosistemine sahiptir. Şirketin yatırım faaliyetleri ağırlıklı olarak Alesta, Finesta ve Geometri üzerinden yürütülmektedir. Portföy; yapay zekâ, siber güvenlik, finansal teknolojiler, biyoteknoloji, sağlık teknolojileri, bulut çözümleri, enerji verimliliği ve endüstriyel IoT gibi alanlara yayılmaktadır. Şirketin stratejik önceliği, erken aşama teknoloji girişimlerini desteklemek ve büyüyen girişimlerde sermaye kazancı yaratmaktır. 2026 yılında özellikle yapay zekâ destekli ürünleşme, finansal teknolojiler ve uluslararası pazarlara açılma çalışmalarına odaklanılmıştır. Ancak teknoloji girişimlerine yapılan yatırımların önemli bir özelliği bulunmaktadır. Girişimlerin büyümesi her zaman kısa vadede nakit akışı yaratmayabilir. Finansal başarının gerçekleşmiş yatırım çıkışlarıyla desteklenmesi önemlidir. Faaliyet raporuna göre 2026 üçüncü çeyreğinde iştiraklerden çıkış işlemi gerçekleşmemiştir. Ayrıca Alesta'nın %10,75 oranında iştirak ettiği Kuasar Video Yazılım Teknoloji A.Ş. ticari faaliyetlerini sonlandırmıştır. Bu gelişme, erken aşama teknoloji yatırımlarında başarısızlık riskinin de bulunduğunu gösteriyor. ESCOM'UN TEKNOLOJİ GİRİŞİMLERİNE YÖNELİK YATIRIM MODELİ BÜYÜME POTANSİYELİ TAŞIYOR. ANCAK BU MODELDE FİNANSAL BAŞARININ EN ÖNEMLİ GÖSTERGELERİNDEN BİRİ, YATIRIM KAZANÇLARININ GERÇEKLEŞMİŞ NAKİT GİRİŞLERİYLE DESTEKLENMESİDİR. 📌 BORÇLULUK VE FİNANSAL YAPI 🟢 Toplam yükümlülükler, 2025 yıl sonundaki 92,32 milyon TL'den 2026/9 döneminde 82,75 milyon TL'ye gerileyerek yaklaşık %10,4 azalmıştır. 🟢 Kısa vadeli yükümlülükler 90,07 milyon TL'den 80,01 milyon TL'ye düşmüştür. 🟢 Uzun vadeli yükümlülükler yalnızca 2,75 milyon TL'dir. Şirketin finansal tablolarında önemli bir banka kredisi veya faizli finansal borç bulunmamaktadır. Bu nedenle ESCOM'un finansman giderleri oldukça düşüktür. 🟢 Dokuz aylık finansman giderleri yalnızca 229,87 bin TL seviyesindedir. Fintables verilerindeki yaklaşık 1,18 milyon TL negatif net borç, şirketin faizli finansal borç taşımamasından ve nakit varlıklarından kaynaklanmaktadır. Ancak toplam yükümlülüklerin 74,29 milyon TL'si ilişkili taraflara diğer borçlardan oluşmaktadır. Bu tutar toplam yükümlülüklerin yaklaşık %89,8'ine karşılık geliyor. Dolayısıyla finansal borçluluk çok düşük olsa da kısa vadeli yükümlülüklerin önemli bölümü ilişkili taraflarla bağlantılıdır. ESCOM'UN EN GÜÇLÜ FİNANSAL ÖZELLİKLERİNDEN BİRİ FAİZLİ BORÇ YÜKÜNÜN BULUNMAMASIDIR. BU DURUM ŞİRKETİ YÜKSEK FİNANSMAN MALİYETLERİNE KARŞI ÖNEMLİ ÖLÇÜDE KORUYOR. 📌 LİKİDİTE VE İLİŞKİLİ TARAF İŞLEMLERİ 🔴 Dönen varlıklar 38,78 milyon TL seviyesindedir. 🔴 Kısa vadeli yükümlülükler 80,01 milyon TL'dir. 🔴 Cari oran 0,48 seviyesinde bulunuyor. 🔴 Net işletme sermayesi yaklaşık 41,22 milyon TL negatiftir. Bu görünüm, kısa vadeli varlıkların kısa vadeli yükümlülükleri karşılamakta yetersiz kaldığını gösteriyor. Ancak şirketin varlıklarının neredeyse tamamının uzun vadeli finansal yatırımlardan oluşması nedeniyle likidite oranlarının yatırım şirketi faaliyet modeli çerçevesinde değerlendirilmesi gerekiyor. 🔴 İlişkili taraflardan diğer alacaklar 36,18 milyon TL'ye yükselmiştir. 🔴 İlişkili taraflara diğer borçlar ise 74,29 milyon TL'dir. Şirketin dönen varlıklarının büyük bölümü ilişkili taraf alacaklarından oluşmaktadır. Bu nedenle likidite kalitesi açısından yalnızca alacak tutarının değil, tahsilat süresinin ve nakde dönüşebilirliğinin de dikkate alınması gerekiyor. ESCOM'UN BORÇLULUĞU DÜŞÜK OLSA DA KISA VADELİ NAKİT VARLIKLARININ SINIRLI OLMASI VE İLİŞKİLİ TARAF İŞLEMLERİNİN AĞIRLIĞI, LİKİDİTE YÖNETİMİNİ ÖNEMLİ HALE GETİRİYOR. 📌 NAKİT AKIŞI VE KÂR KALİTESİ 🔴 İşletme faaliyetlerinden nakit akışı, 2025/9 dönemindeki 227,37 bin TL negatif seviyeden 2026/9 döneminde 362,35 bin TL negatif seviyeye gerilemiştir. 🟢 Yatırım faaliyetlerinden 348 TL nakit girişi gerçekleşmiştir. 🔴 Nakit ve nakit benzerleri, 2025 yıl sonundaki 1,29 milyon TL'den 1,18 milyon TL'ye gerilemiştir. Şirketin 461,76 milyon TL net kâr açıklamasına rağmen faaliyet nakit akışının negatif olması, muhasebesel kâr ile nakit üretimi arasındaki farkı ortaya koyuyor. Nakit akış tablosunda finansal varlıkların gerçeğe uygun değer değişimlerinden kaynaklanan 1,27 milyar TL'lik kazanç, nakit yaratmayan gelir olarak düzeltilmektedir. Bu nedenle açıklanan yüksek net kârın tamamını gerçekleşmiş nakit kazancı olarak değerlendirmek doğru değildir. Bununla birlikte faaliyet nakit çıkışının mutlak tutarı oldukça sınırlıdır. Şirketin yüksek miktarda nakit tüketen bir operasyonel faaliyet yapısı bulunmamaktadır. Asıl mesele, yatırım portföyündeki kazançların ne ölçüde gerçekleşmiş nakit girişlerine dönüşebildiğidir. ESCOM'UN NET KÂRI GÜÇLÜ OLSA DA NAKİT AKIŞI BU KÂRI DESTEKLEMİYOR. ŞİRKETİN FİNANSAL PERFORMANSININ KALICI BİÇİMDE GÜÇLENMESİ İÇİN YATIRIM KAZANÇLARININ NAKDE DÖNÜŞÜMÜ ÖNEM TAŞIYOR. 📌 ÖZKAYNAK VE BİLANÇO GÜCÜ 🟢 Toplam varlıklar, 2025 yıl sonundaki 4,22 milyar TL'den 2026/9 döneminde 4,67 milyar TL'ye yükselerek %10,7 artmıştır. 🟢 Özkaynaklar, 4,13 milyar TL'den 4,59 milyar TL'ye yükselerek %11,2 artmıştır. 2026/6 dönemindeki 4,50 milyar TL özkaynağa göre üçüncü çeyrekte yaklaşık %2 artış bulunmaktadır. 🟢 Özkaynakların toplam varlıklara oranı yaklaşık %98,2 seviyesindedir. Bu oran şirketin bilançosunun çok büyük bölümünün özkaynaklarla finanse edildiğini gösteriyor. 🟢 Geçmiş yıllar kârları 2,58 milyar TL seviyesindedir. Şirketin finansal yapısında yüksek borçlanma baskısı bulunmaması ve özkaynakların varlıklar içerisindeki ağırlığı olumlu. Ancak özkaynakların büyük bölümü finansal yatırım portföyüne dayanmaktadır. Bu nedenle şirketin bilanço gücü, iştiraklerin finansal performansı ve portföydeki varlıkların ekonomik gelişimiyle yakından bağlantılıdır. ESCOM'UN ÖZKAYNAK YAPISI GÜÇLÜ VE BORÇLULUĞU SON DERECE DÜŞÜK. ANCAK BİLANÇO VARLIKLARININ BÜYÜK BÖLÜMÜ FİNANSAL YATIRIMLARDAN OLUŞTUĞUNDAN, BU GÜCÜN SÜRDÜRÜLEBİLİRLİĞİ İŞTİRAKLERİN BAŞARISINA BAĞLIDIR. 📌 TEKNİK ANALİZ – GÜNLÜK GRAFİK 28 Ekim 2026 tarihinde ESCOM, 3,80 TL kapanışla günü %9,83 yükselişle tamamlamıştır. Hisse, son aylarda belirgin düşüş trendi içerisinde hareket etmiş ve 6 TL üzerindeki seviyelerden 3,38 TL Fibonacci desteğine kadar gerilemiştir. Son işlem gününde bu destek bölgesinden güçlü tepki yükselişi gerçekleşmiştir. 🟢 RSI 41,05 seviyesine yükselmiş, RSI ortalaması ise 31,22 seviyesinde kalmıştır. Bu durum kısa vadeli momentumda toparlanmaya işaret ediyor. 🔴 Ancak fiyat, 3,95 TL, 4,47 TL, 4,74 TL ve 4,79 TL hareketli ortalama seviyelerinin altında bulunuyor. 🔴 MACD negatif bölgede kalmaya devam ediyor. Histogram yaklaşık -0,01 seviyesinde olup negatif momentumun zayıfladığına işaret etse de henüz güçlü trend dönüşü teyidi bulunmuyor. İlk önemli destek 3,38 TL seviyesidir. Bu bölgenin kaybedilmesi halinde 2,94 TL ve ardından 2,43 TL seviyeleri gündeme gelebilir. Yukarı yönlü hareketlerde 3,95 TL ilk önemli dirençtir. Bu seviyenin aşılması halinde 4,12 TL, ardından 4,47–4,79 TL bandı takip edilebilir. Daha yukarıda 5,17 TL ve 5,81 TL seviyeleri önemli direnç alanlarıdır. ESCOM'DA 3,38 TL DESTEĞİNDEN GÜÇLÜ TEPKİ GELMİŞ OLSA DA FİYATIN ÖNEMLİ HAREKETLİ ORTALAMALARIN ALTINDA BULUNMASI NEDENİYLE ORTA VADELİ DÜŞÜŞ TRENDİNİN SONA ERDİĞİ HENÜZ TEYİT EDİLMİYOR. 📌 SONUÇ ESCOM'un 2026/9 bilançosu, güçlü özkaynak yapısı ve düşük borçluluğuyla finansal dayanıklılık açısından olumlu bir görünüm sunuyor. Teknoloji girişimlerinden oluşan geniş yatırım portföyü, şirketin gelecekteki büyüme potansiyelini destekliyor. Ancak açıklanan yüksek kârlılığın büyük ölçüde finansal yatırımlardan kaynaklanan muhasebesel kazançlara dayanması ve bu kazançların henüz güçlü nakit girişleriyle desteklenmemesi, bilanço kalitesini sınırlıyor. Şirketin gerçek finansal başarısı, iştiraklerinin gelişimini sürdürülebilir ve gerçekleşmiş kazançlara dönüştürebilmesine bağlı olacak. ESCOM FİNANSAL YAPI AÇISINDAN GÜÇLÜ, ANCAK KÂR KALİTESİ VE NAKİT ÜRETİMİ AÇISINDAN HENÜZ AYNI GÜÇTE DEĞİL. 🟡 NİHAİ BİLANÇO SINIFLANDIRMASI: ORTA